10 月 14 日,光刻机巨头阿斯麦(ASML)发布公告,其 2026 年第三季度净销售额达到创纪录的 116.6 亿欧元,毛利率为 57.5%,净利润 50 亿欧元。
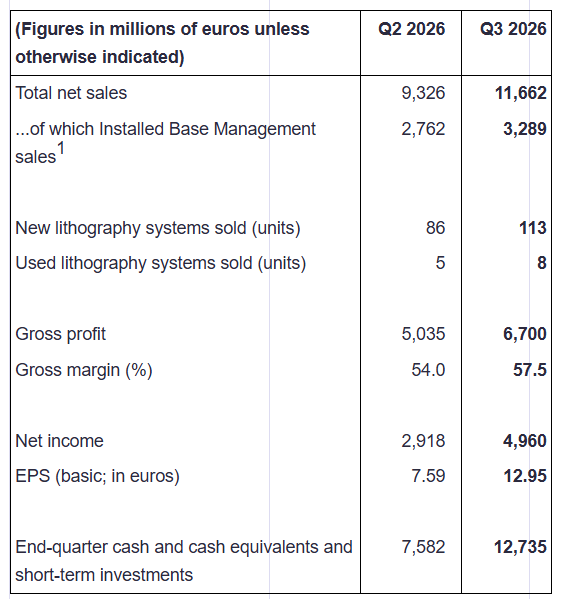
展望下一季度,阿斯麦预计第四季度净销售额落在 142 亿至 152 亿欧元之间,毛利率约为 57%。放到全年看,公司给出的 2026 年净销售额预期为 440 亿至 450 亿欧元,毛利率约为 56%。对一家设备厂商而言,这样的毛利率水平依旧处于行业高位。
阿斯麦总裁兼首席执行官富凯表示,一些客户已经对 2029 年甚至 2030 年的订单表达兴趣。他说,面对订单量持续攀升的强劲需求,公司眼下判断,2027 与 2028 两年的供货安排恐怕都无法完全覆盖客户需求;基于这一判断,阿斯麦正在研究把 2028 年产能提升到超出此前公布的三成增幅的方案,同时通过生产力升级优化产品组合,继续给客户供应大量晶圆产能。
从行业角度看,这份财报与措辞传递出的信号相当明确:先进制程扩产的节奏并未放缓,设备端的供需紧张还会延续数年。光刻是芯片制造里门槛最高的一环,阿斯麦在极紫外设备上近乎独占,其交付周期与产能规划,一直是观察芯片产业景气度的重要窗口。
这一轮紧张,很大程度上由人工智能带动的算力扩张推动。先进制程产能越抢越紧,设备自然成了卡口。如今公司把紧张感往后又推了几年,对下游芯片厂来说,能否提前锁定产能,正在成为比价格更现实的问题。
把这份财报放到更长的时间轴上看,设备端的景气与芯片厂的扩产计划几乎同步波动。此前行业一度担心资本开支放缓,从阿斯麦的表述看,高端设备的订单能见度反而在拉长,上游供应链的排产也因此更偏紧。对投资者而言,接下来要盯的,是公司在产能扩张上的落地进度,以及新一年度指引会不会进一步上调。
文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复