超微电脑发布 2027 财年第一财季报告,报告期对应 2026 年 7 月 1 日至 9 月 30 日。这一季的营收与利润同时创下公司单季历史新高,增速在服务器行业里相当罕见。
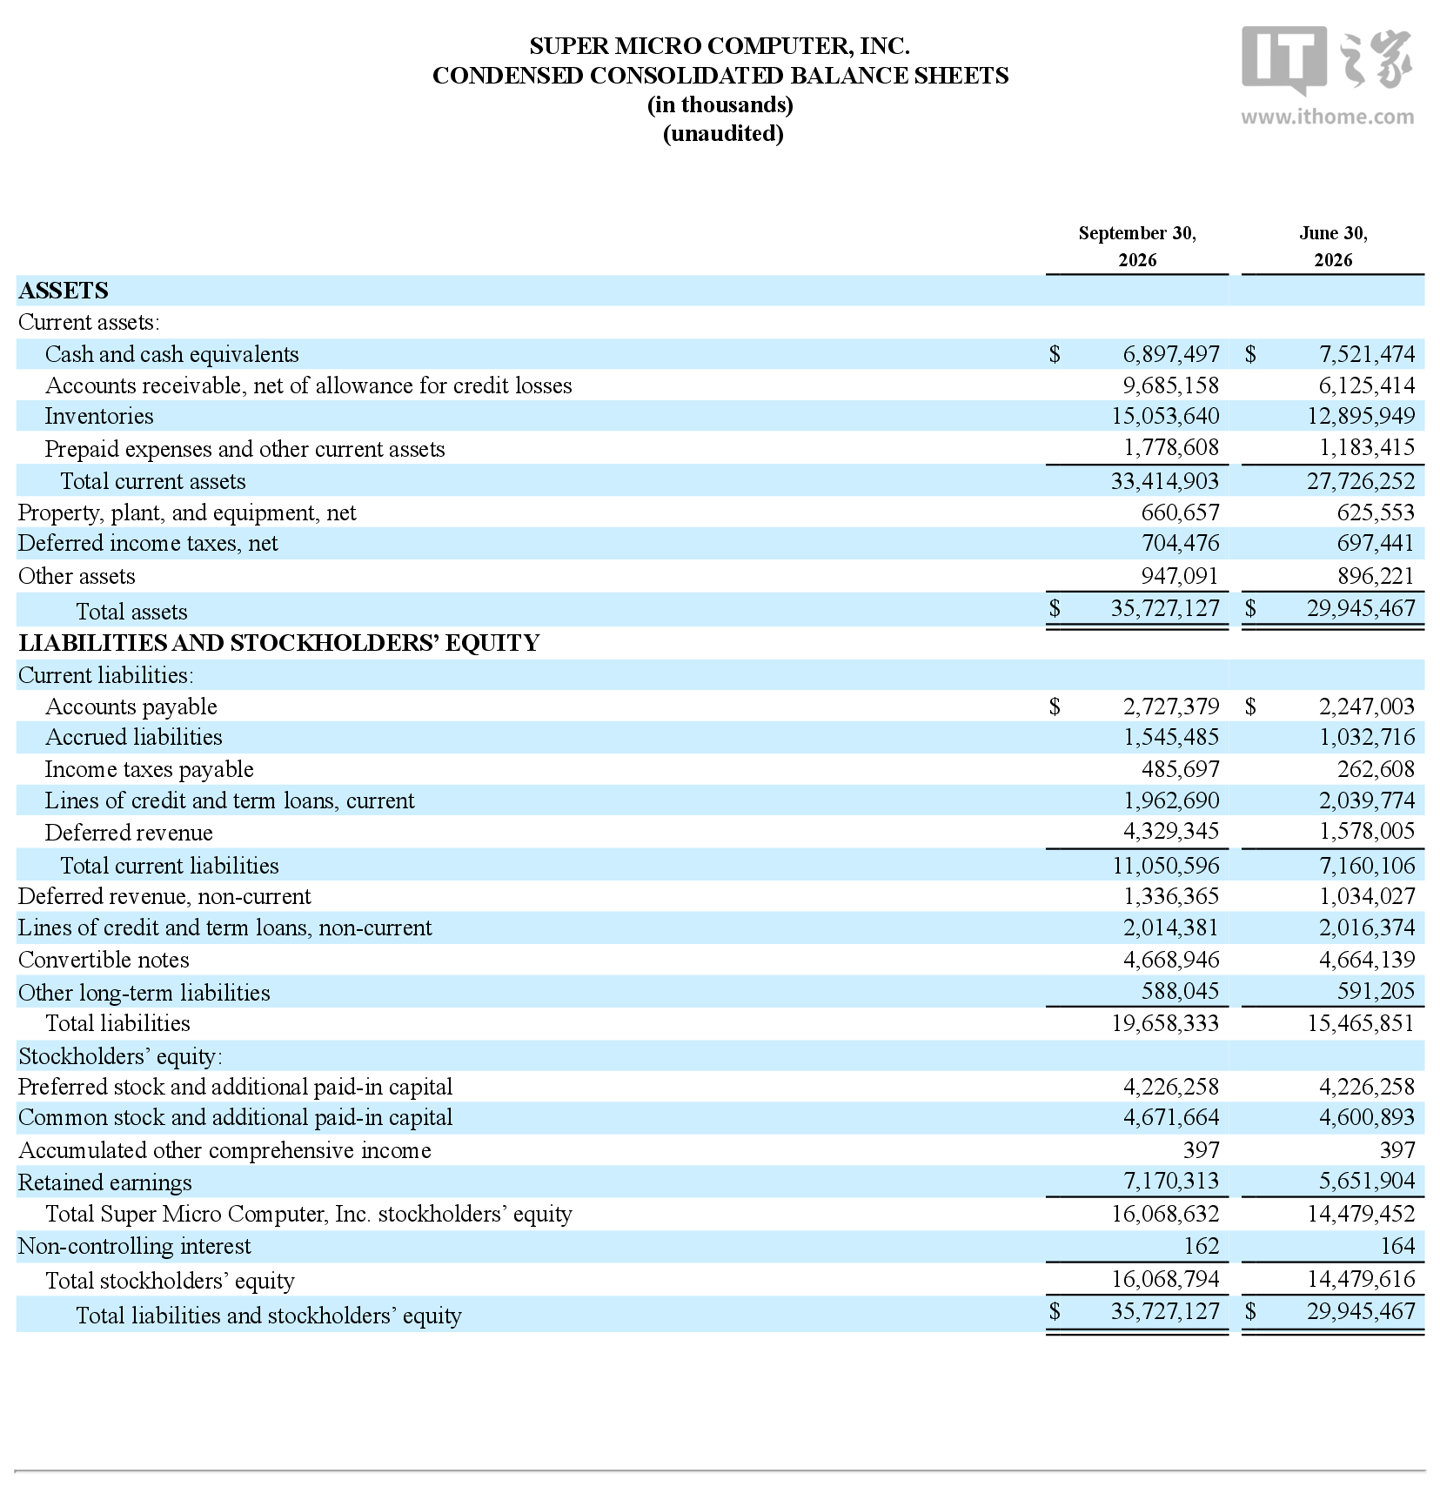
先看总量。营业总收入 199.46 亿美元,同比涨 297.5%,环比多了约 79.7%;毛利润 25.41 亿美元,同比涨 443.69%,环比增约 30.8%;毛利率 12.7%,同比提升 3.4 个百分点,环比则下降 4.8 个百分点。
利润端的弹性更大。归母净利润 15.94 亿美元,同比涨 847.32%,环比增约 35.3%;基本每股收益 1.92 美元,稀释每股收益 1.75 美元。
现金流是需要盯住的一项。当季经营现金流由上一财季的净流入 7.47 亿美元转为净流出 4.34 亿美元,扣除资本开支后自由现金流为负 4.76 亿美元。季末账上的现金及等价物为 69 亿美元,银行债务与可转债合计 86 亿美元,资产负债率 55.37%,环比上升约 3.4 个百分点。
业务底色并不复杂。超微电脑主打面向人工智能、企业级、存储与 5G 边缘数据中心的基础设施,核心产品是整机柜服务器与液冷散热,外加配套软硬件。营收爆发,本质上是全球算力建设把整机柜与液冷方案推上了风口。
指引方面,公司预计第二财季净销售额落在 195 亿到 215 亿美元区间,通用会计准则下稀释每股收益 1.59 到 1.83 美元;2027 全财年营收指引为 720 亿到 820 亿美元。
毛利率同比修复、环比回落,说明规模上去之后价格竞争仍在。对这类整机厂而言,营收翻几倍不难,难的是在扩张的同时守住现金流与毛利。下一季的数据,会比这一季更能说明问题。
液冷是这一轮增长里容易被忽略的变量。整机柜方案把电源、散热与布线一起交付,客户拿到就能上架,交付周期比零散采购短得多;而高功率芯片密度上来之后,风冷逐步触到极限,液冷从可选项变成必选项。超微电脑的产品结构与这股趋势高度重合,营收弹性因此被放大。
风险也摆在明处。整机业务的毛利天然薄,规模越大,对供应链账期与库存周转的要求越高;这一季经营现金流转负,正是扩张期的典型特征。能否在订单继续涌来的同时把现金流转正,是接下来几个季度的观察重点。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复