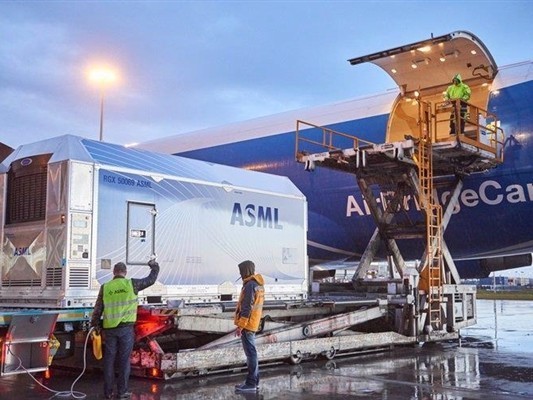
光刻机这门生意,眼下是彻底的卖方市场。阿斯麦在十一月五日公布的第三季度财报里把话说得很直白:人工智能带动的先进逻辑与存储扩产,让高端光刻设备的订单排到了几年之后,供需失衡预计延续到二〇二八年。公司自身的产能,已经成了整条半导体产业链上最紧的一环。
总裁兼首席执行官傅恪礼给出的判断是:即便按现有规划,在二〇二七和二〇二八两年分别把低数值孔径极紫外设备、浸润式深紫外设备的产能各提高约三成,仍然覆盖不了客户的实际需求。已有重要客户开始洽谈二〇二九年乃至二〇三〇年的长期采购安排。
为了接住订单,公司正在评估二〇二八年再扩一次产,幅度可能超过三成。设备制造的长周期决定了这种扩产只能提前几年布局,临时加单并不现实。
需求也把财务表现推上了新高。第三季度净销售额一百一十六点六二亿欧元,同比增长五成五,刷新历史纪录;年内公司已经三次上调全年预期,目前给出的二〇二六年全年净销售额区间是四百四十亿至四百五十亿欧元。
价格方面,首席财务官戴厚杰确认,已与几家主客户谈妥按价值定价的做法,一部分设备的价格会往上走。在供给吃紧的格局下,这几乎是必然结果:能排进交付序列本身,就已经是一种议价筹码。对晶圆厂而言,设备涨价的成本最终会摊进每一片晶圆里,这也是先进制程报价难以下降的原因之一。
第三方机构的测算是,二〇二八年阿斯麦极紫外设备出货量有望达到一百二十台,平均销售单价提升约百分之五,两项叠加会直接抬高每股收益。
往深一层看,从逻辑芯片到存储芯片,算力基础设施的扩张最终都要落到同一批设备上。阿斯麦的产能上限,某种程度上决定了全球人工智能芯片能造多快、造多少。设备交付周期被拉长到二〇二八年,意味着这轮算力扩张的节奏,短期内不会由需求端决定。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复