西部数据公布了 2027 财年第一财季报告,统计区间为 2026 年 7 月 4 日至 10 月 2 日。作为新财年的开局,这份成绩单明显好于市场预期。
先看规模。季度营业总收入 43.81 亿美元,同比增幅 55%,环比增幅 17%。毛利润 25.34 亿美元,同比增幅 106.52%,环比增幅 24.95%;毛利率达到 57.8%,同比提升 14.3 个百分点,环比提升 3.7 个百分点。按照非美国通用会计准则计算,毛利率进一步达到 58.1%。
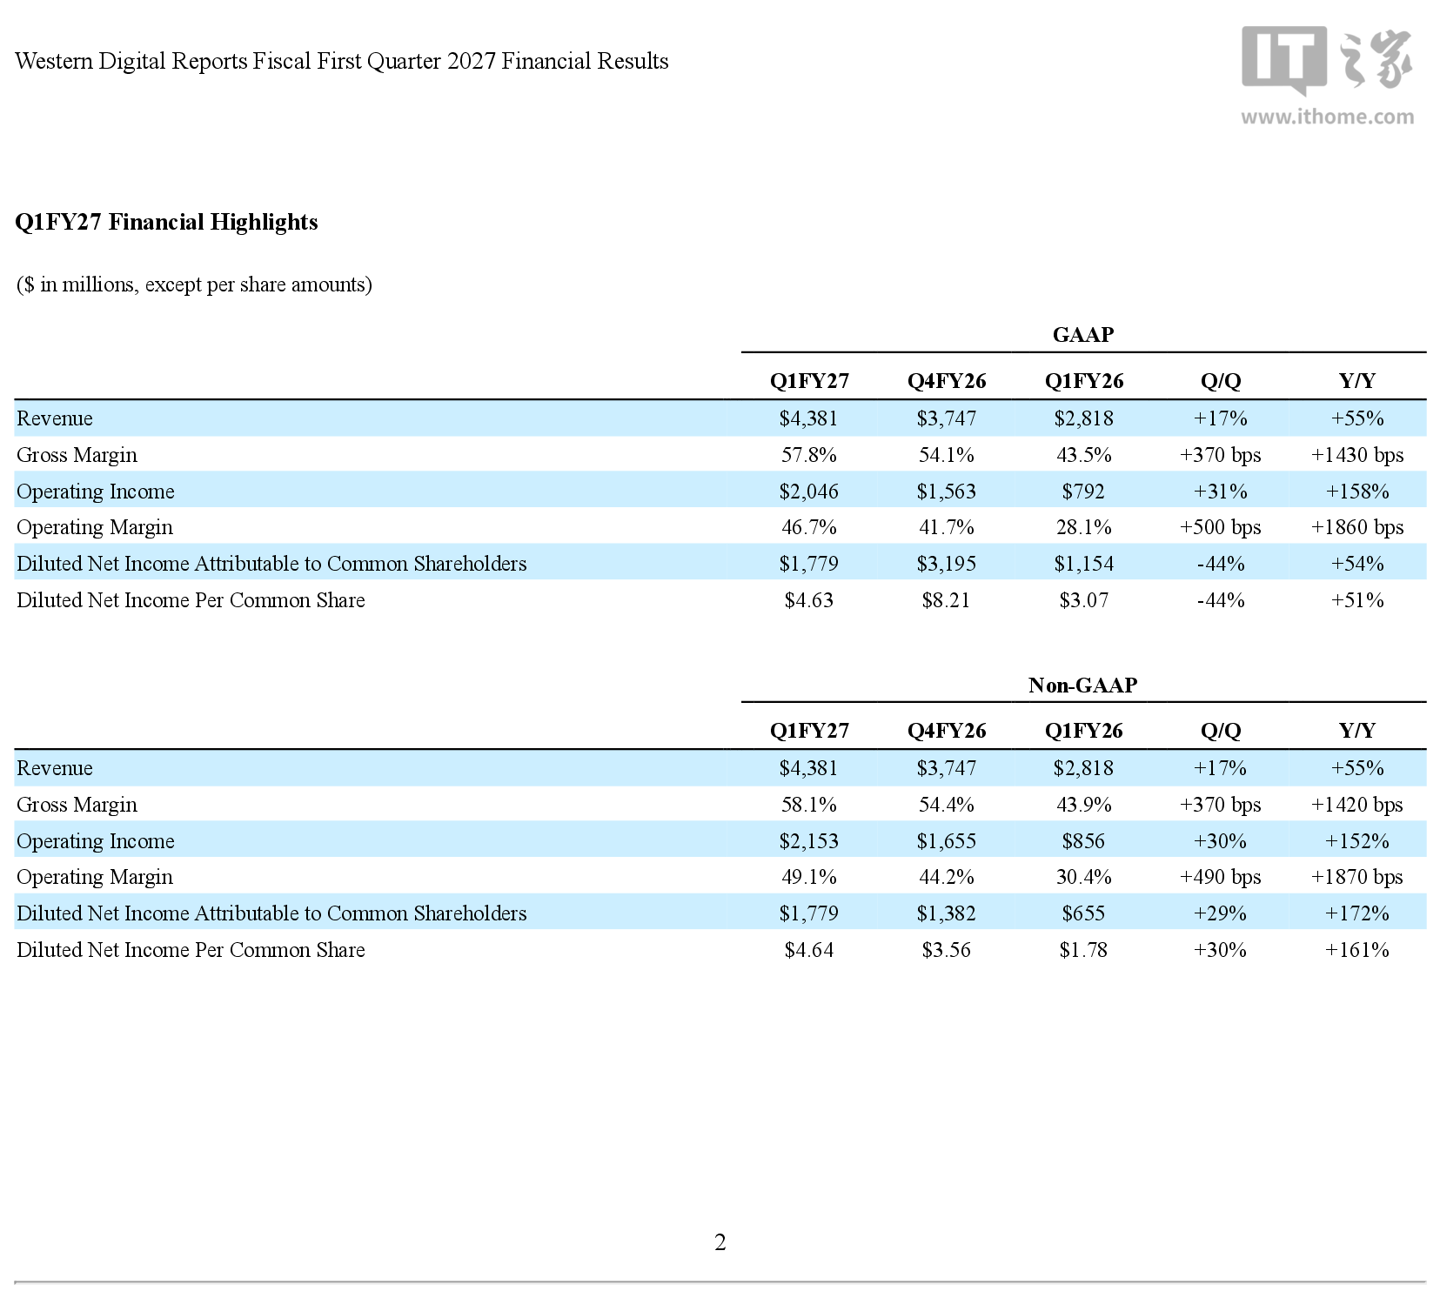
利润端呈现出一个容易被误读的组合。归属于普通股股东的净利润为 17.79 亿美元,同比增长 54%,但环比下降 44%。同比与环比方向相反,原因主要在于上一季度的基数中含有一次性因素,而本季度则回到由主营驱动的常态水平。基本每股收益 4.86 美元,稀释每股收益 4.63 美元。
现金创造能力是这份财报的另一个亮点。经营活动现金流净额 16.04 亿美元,自由现金流 13.77 亿美元。对一家重资产的存储厂商来说,自由现金流转正且保持在这个量级,意味着扩产投入与股东回报之间有了腾挪空间——公司董事会同期宣布把季度现金股息提高 17%,至每股 0.18 美元。
业绩超预期的驱动力,官方归因于人工智能带动的数据经济对存储的旺盛需求。这一轮需求的特殊之处在于,它不是消费电子换机周期带来的脉冲,而是数据中心为了承载训练与推理而进行的持续性扩容。大模型对容量的胃口,让高容量机械硬盘重新回到采购清单的前排,而这类产品的供给扩张速度远慢于需求增长,价格与毛利因此同时受益。
展望下一季度,公司给出的指引相当激进:预计营收同比增长 66% 至 72%,区间落在 50 亿至 52 亿美元;非美国通用会计准则毛利率预计在 60% 至 61% 之间;非美国通用会计准则稀释每股收益预计为 5.6 至 6 美元。毛利率指引跨过 60% 这条线,对这个行业而言是一个标志性数字。
把这家公司放回产业链里观察,它的业绩其实是一面镜子。存储价格的上行会向下传导到服务器、个人电脑乃至消费电子,最终体现在整机成本上;反过来,一旦数据中心资本开支节奏放缓,价格的回调也会同样迅速。眼下这份财报说明供需缺口仍在扩大,而产能建设的周期决定了这种紧张状态不会在短期内消失。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复