Netflix 公布了 2026 财年第三财季业绩,统计区间为 7 月至 9 月。报告期内公司营收 128.74 亿美元,同比增幅 11.8%,环比增幅 2.5%;归母净利润 36.64 亿美元,同比增幅 43.86%,比上一季度多 7.72%。
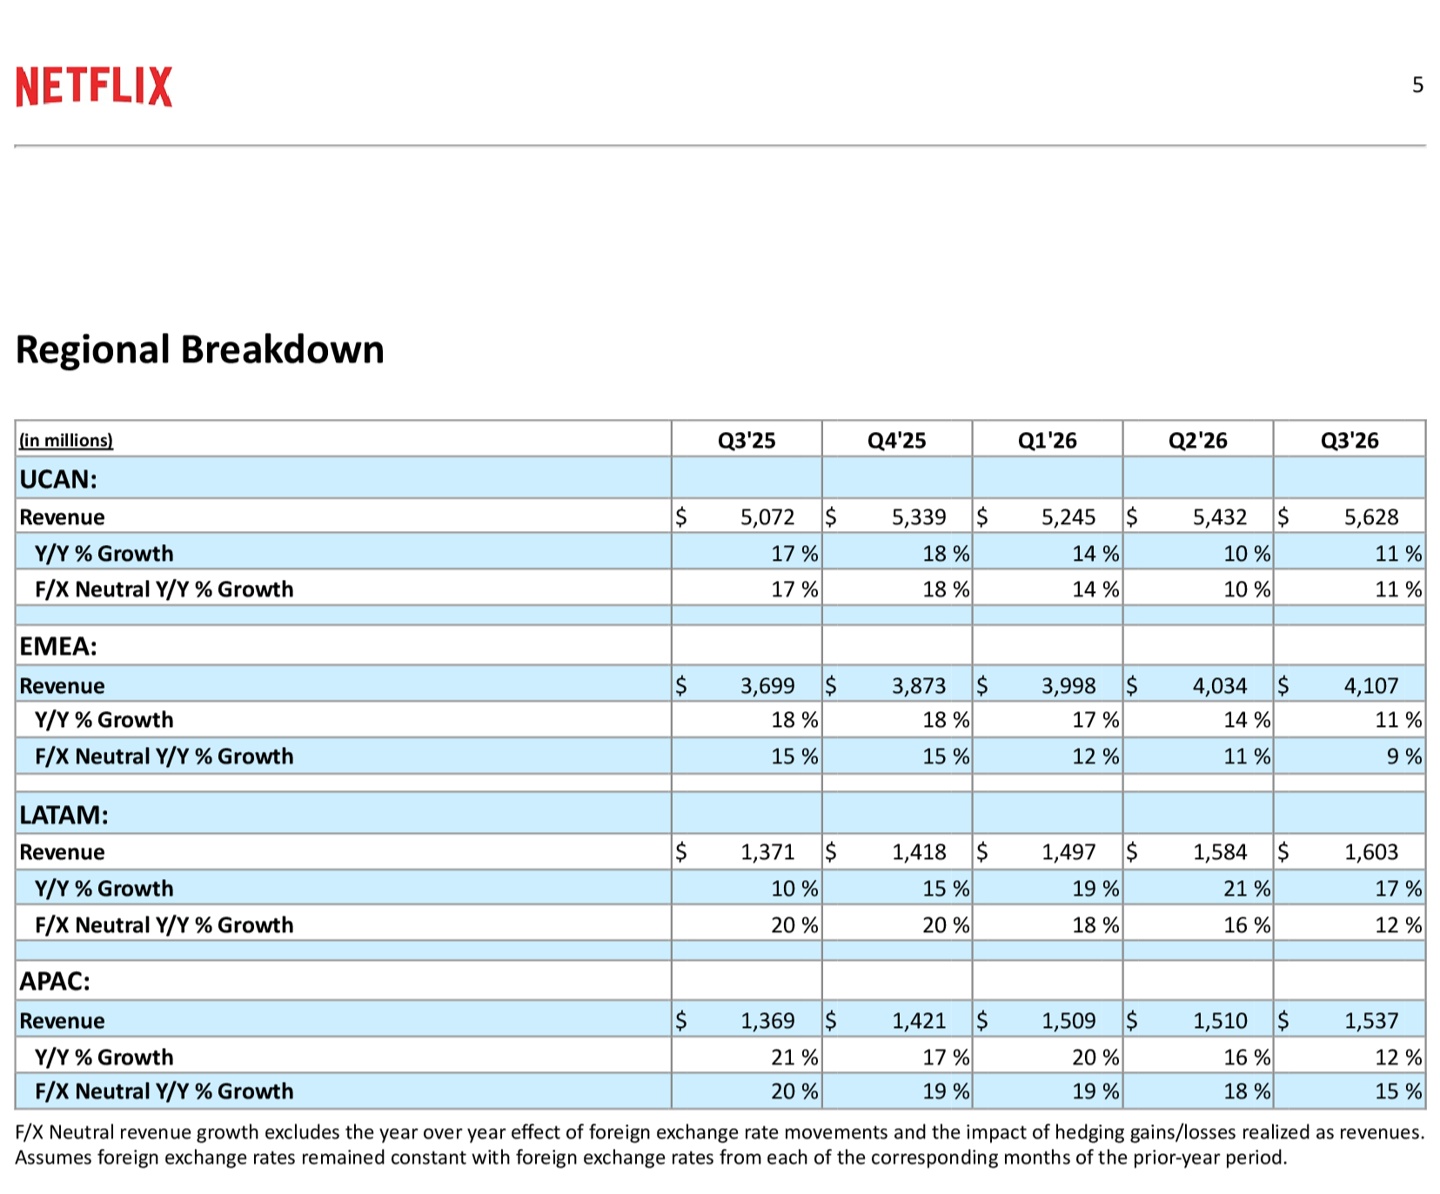
利润端的改善比营收更醒目。毛利润为 67.95 亿美元,同比增长 27.11%;毛利率达到 52.78%,较去年同期提升 6.33 个百分点。营业利润率从去年同期的 28.2% 升至 34.6%,抬升 6.4 个百分点,超出市场预期。公司解释,费用确认时点的变化对利润率有正向影响。
现金流同步走强。经营活动现金流净额 31.62 亿美元,同比增长 11.93%;自由现金流 28.84 亿美元,同比增长 8.38%。每股收益方面,基本每股收益 0.89 美元,同比增长 48.33%;稀释每股收益 0.87 美元,同比增长 47.46%。
分区域看,全球用户规模已逼近 10 亿,每个区域都在增长。北美营收同比增长 11%,欧洲、中东与非洲合计增长 11%,拉美增长 17%,亚太增长 12%。非英语内容的全球化效果明显,多个区域的原创内容的播放量刷新纪录,多元化策略继续落地。印度市场表现突出,第三财季营收同比涨了约 18%(汇率中性口径),用户规模与观看时长均增长较快。
公司对第四财季给出的指引是营收 134.42 亿美元,同比增幅 11.5%;运营利润率预计落在 26.0%。全年营收预计 511 亿美元,同比增长 13%,运营利润率约 31.5%。第四季度将上线多部重点内容,包括新季剧集、院线电影与体育赛事,用来拉动用户活跃度。
战略层面,Netflix 仍把重心放在三件事上:为用户提供更多娱乐价值、用技术提升产品体验、优化变现效率。公司将继继续做第三方内容授权,并把广告技术能力往上推,并在 2027 年进一步扩大广告业务的市场覆盖。
把这份财报放回行业背景里看,流媒体已经走过靠用户数高速扩张的阶段,增长更多来自定价、广告与内容效率。本季营收增速维持在两位数,利润增速显著高于营收,说明成本结构与内容投入节奏正在改善。广告业务仍处于投入期,其规模化程度将决定下一阶段的利润弹性。
文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复