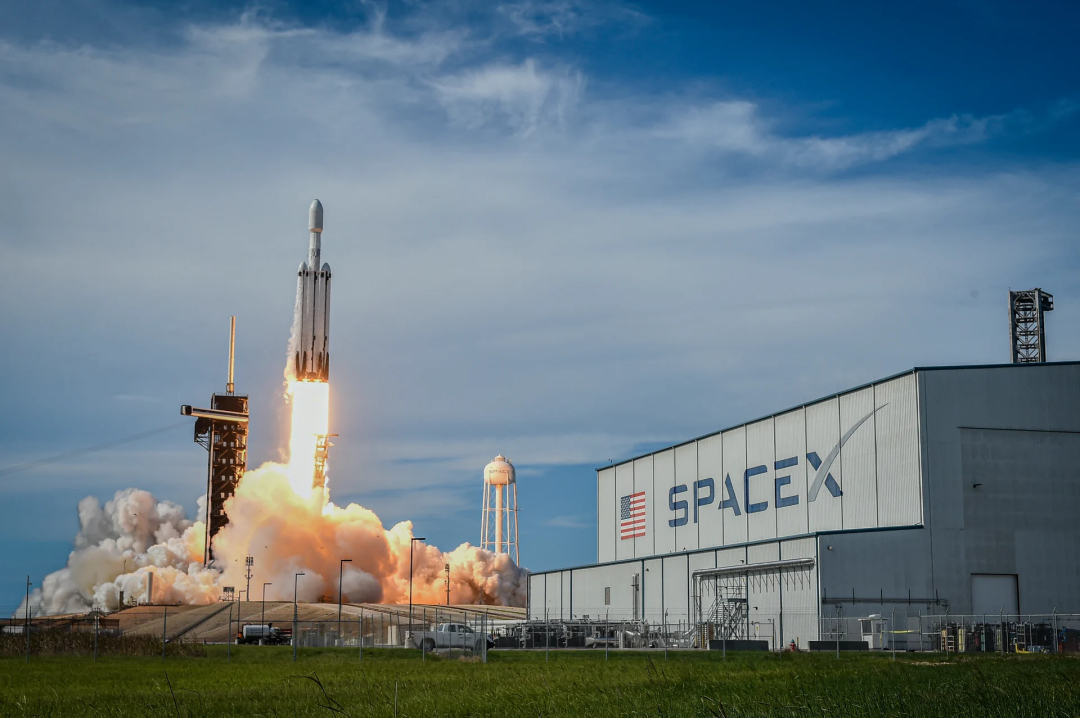
SpaceX 在 10 月 21 日披露 2026 年三季度业绩。这是这家商业航天公司 6 月登陆资本市场后的第二份季报,也是它第一次交出盈利成绩单。
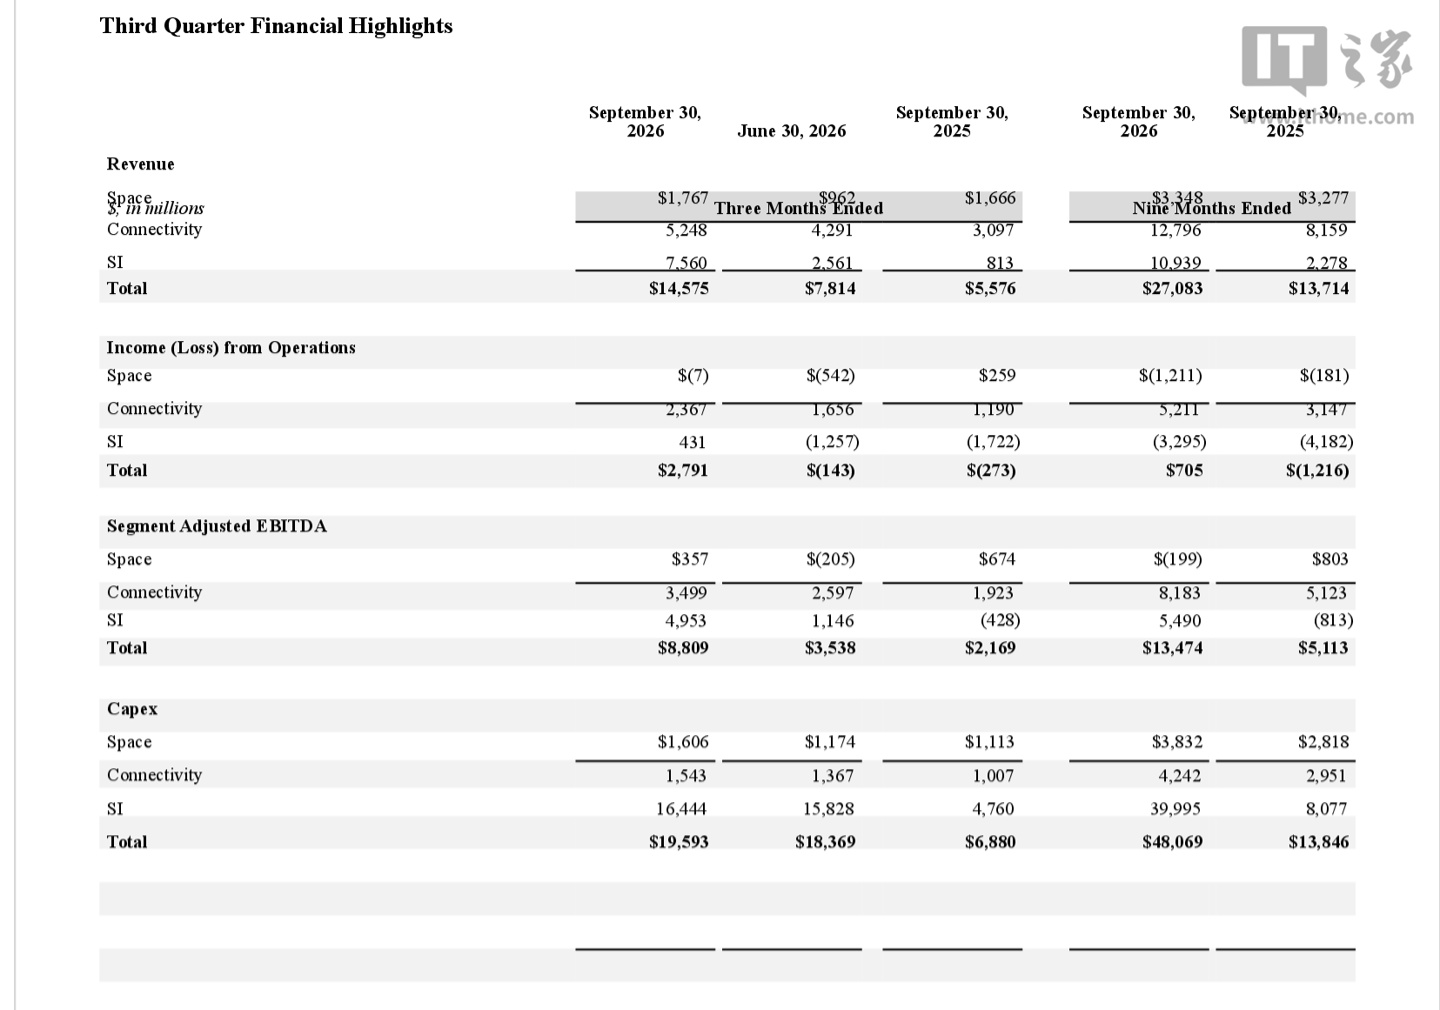
数据层面的冲击力不小。季度收入 145.8 亿美元,同比增幅 161%,高出分析师此前 128 亿美元的预期。净利润 44 亿美元,而市场预期只有 18.8 亿美元;去年同期还是 10.54 亿美元的净亏损,算得上一次彻底翻转。
拆开业务看,两条主线都在超预期。太空板块进账 17.7 亿美元,预期为 14.3 亿美元;人工智能业务进账 75.6 亿美元,预估为 63 亿美元。后者已经成为收入结构中权重最大的部分,这也解释了外界为何越来越难用“火箭公司”来概括它。
盈利质量同样值得关注。按非美国通用会计准则计算,调整后息税折旧摊销前利润录得 88.09 亿美元,同比大增 306%,比市场预期高出三成以上。每股收益 0.35 美元,外界预估仅 0.15 美元。资本开支 195.9 亿美元,与外界预估的 196 亿美元基本持平——在保持高强度投入的同时实现盈利,是这份财报最难被复制的地方。
马斯克本人在社交平台上给出了更远的坐标:他认为 SpaceX 有望于 2028 年把营收做到 1 万亿美元。这个目标听起来激进,但对照本季度的增速,资本市场显然愿意先给它一个讨论的空间。
同一天,马斯克还提到了特斯拉与 SpaceX 的合并事宜。在他看来合并并非定局,方案还需股东点头,但他认为合并好处不少。目前双方已经各自设立专门委员会,正在就合并细节做研讨。一旦交易成真,将刷新企业并购的规模纪录。
把这份财报放回商业航天的行业语境,可以看到一条正在成型的路径:用可复用运载能力把发射成本压下来,再用低轨星座把带宽变成可持续售卖的服务,最后用由此产生的现金流反哺更激进的运载与算力投入。SpaceX 这一季的数据说明,这个循环至少已经跑通了一个完整回合。接下来的变量在于,星座部署进入高密度阶段之后,发射节奏、频谱协调与监管审批能否继续跟上。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复