特斯拉交出了一份“增收不增利”的三季度成绩单。2026 财年第三财季(7 月至 9 月)报告显示,公司营业总收入 280.04 亿美元,同比基本持平;归母净利润 7.87 亿美元,同比下降 43%。
先看利润表的上半部分。毛利润 54.94 亿美元,同比增长 8.7%,毛利率回升至 19.6%,同比提高 1.6 个百分点。这说明单车成本控制在改善,卖车本身的赚钱能力比去年同期更强。
问题出在毛利之下。营业利润同比下降 56%,营业利润率从 5.8% 一路降到 2.6%,最终落到普通股股东手里的净利润只有 7.87 亿美元,稀释每股收益 0.22 美元,同比下滑 44%。毛利在涨、净利在跌,差额被研发投入、新业务亏损与运营费用吃掉。
现金流保持稳健。经营活动现金流净额 62.63 亿美元,自由现金流 15.3 亿美元。对一家同时在铺产能、建工厂、投 AI 算力的公司来说,这个数字意味着短期没有流动性压力。
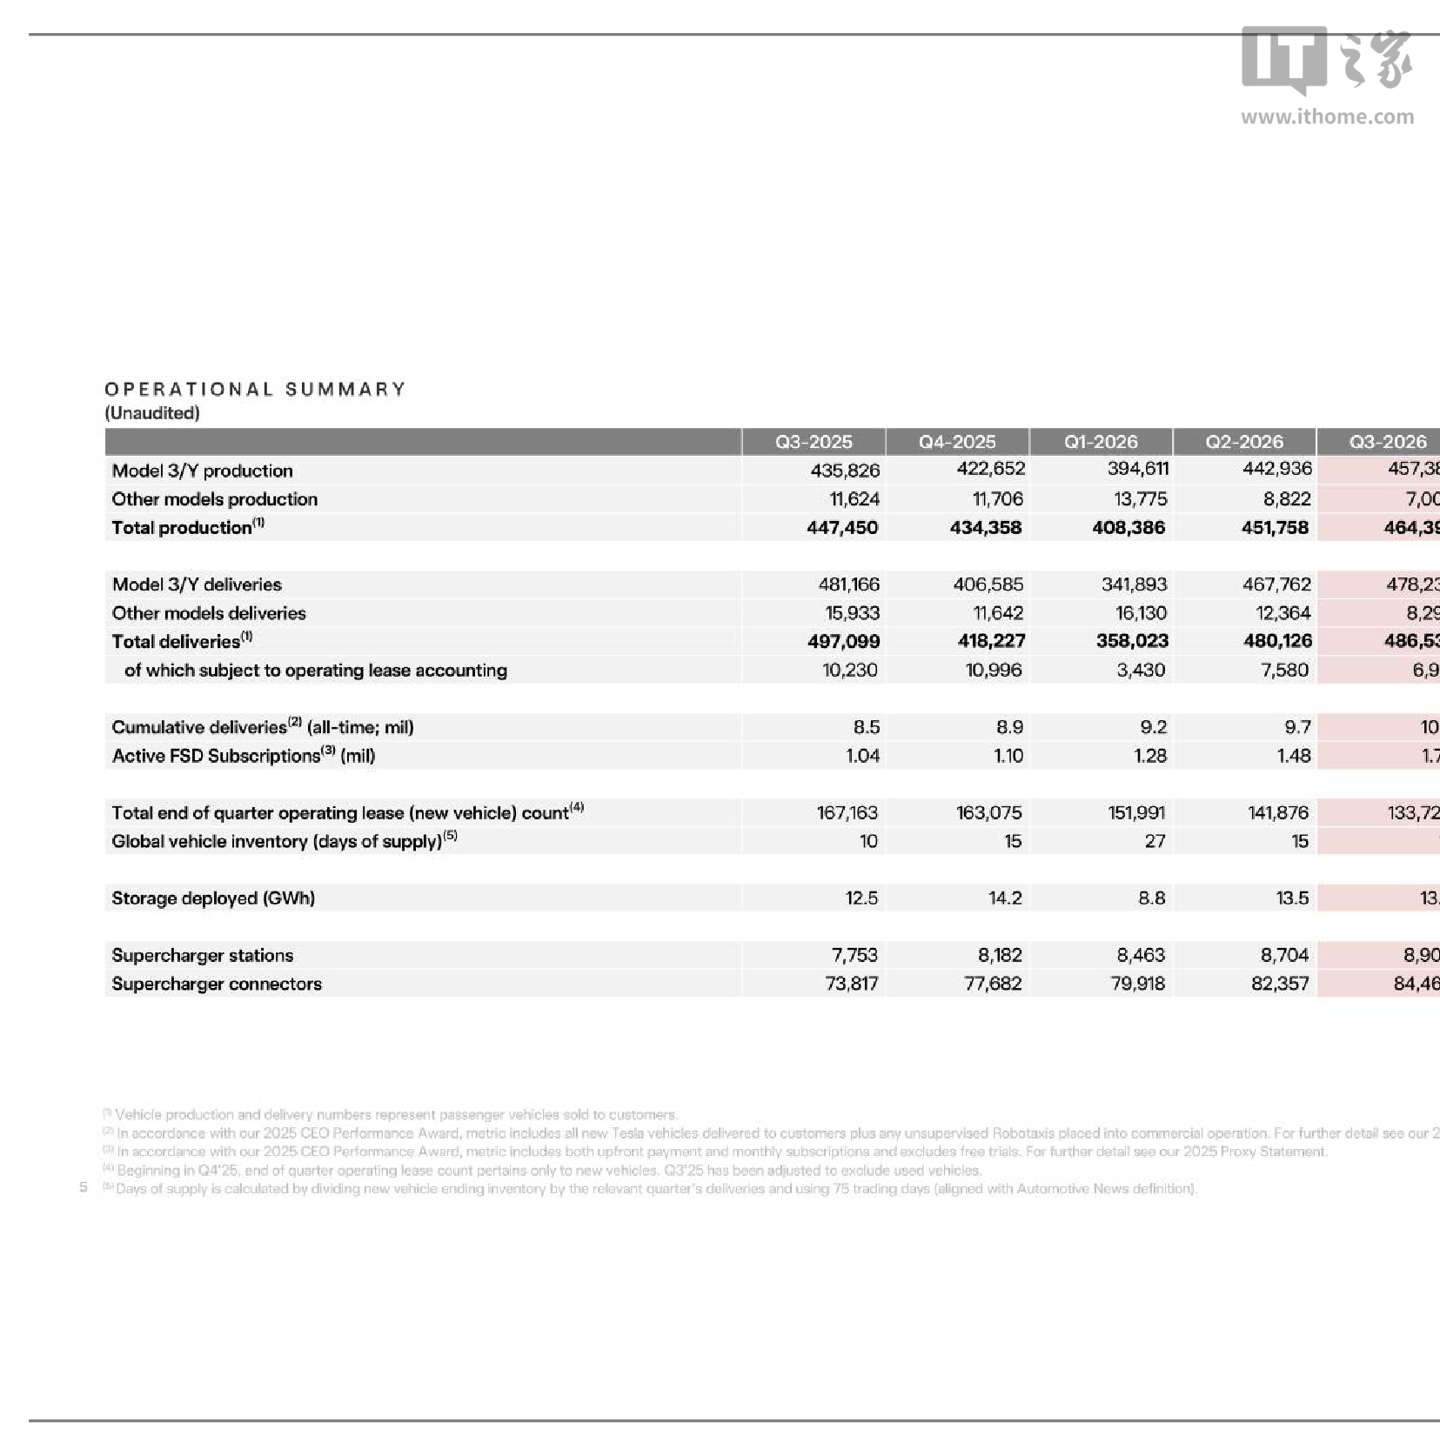
交付端的表现反而是亮点。本季度交付量创下历史新高,公司完成了第 1000 万辆整车交付;柏林超级工厂产量刷新纪录;Cybercab 已在奥斯汀投入 Robotaxi 运营;FSD 拿到 9 个欧洲国家的批准;德州超级工厂的能源存储项目开始投产。
一边是交付创新高,一边是净利大幅下滑,这种反差折射出特斯拉当前的结构性处境:汽车业务的规模仍在扩张,但增长的质量在下移;能源、自动驾驶与机器人这些新曲线尚未形成足够利润贡献,却已经开始消耗大量现金。
公司对未来的表述延续了既有口径:把工厂产能开到最大,让资产负债表保持稳健,用充足的流动性支撑长期扩产与垂直整合;继续通过研发降低成本,推动自动驾驶软件、能源业务与机器人业务盈利落地。产能方面,Semi 已在内华达工厂投产,Optimus 在弗里蒙特工厂开始生产,AI 计算、电池材料与半导体制造等基础设施项目按计划推进。
对投资者而言,这份财报的关键问题不是“赚了多少”,而是“钱花到哪儿去了”。当汽车业务的利润率被价格竞争压到个位数,能源与 AI 能否在几个季度内接棒,将决定估值故事的下一章。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复