恩智浦在 10 月 28 日发布 2026 财年第三财季报告。财年区间为 2025 年 9 月 29 日至 2026 年 9 月 26 日,本财季对应 2026 年 6 月 29 日至 9 月 27 日。
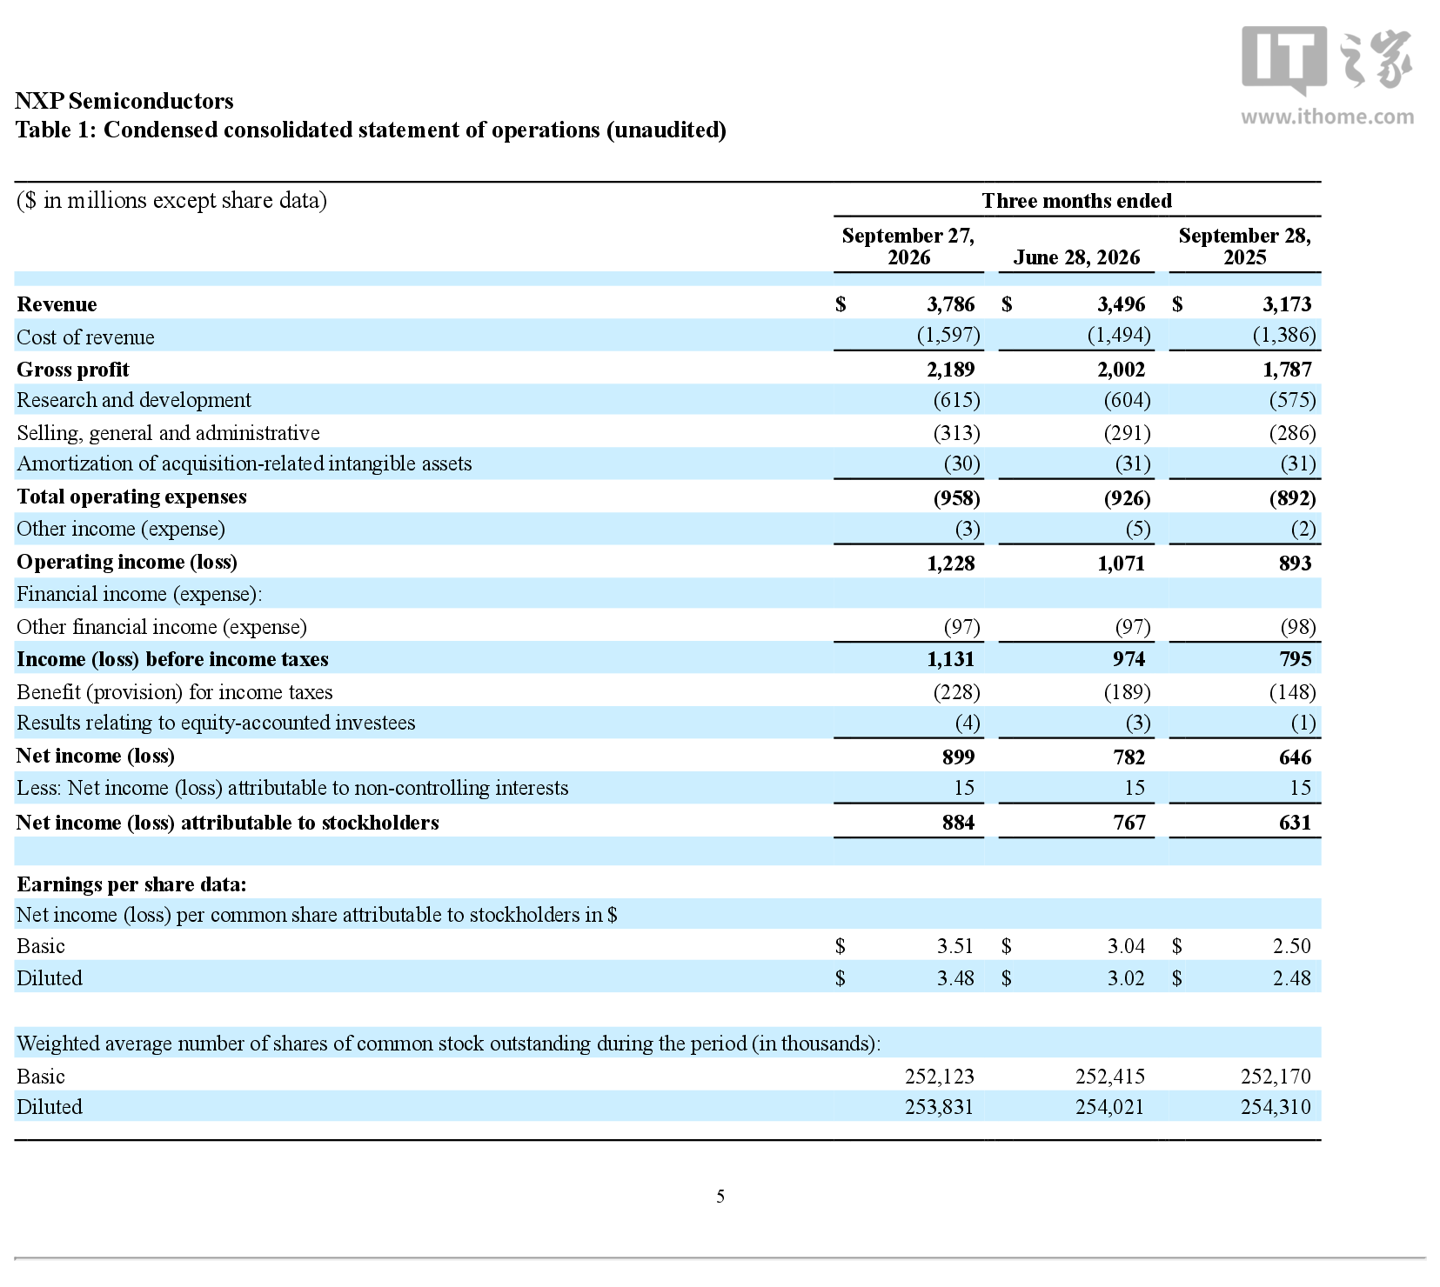
先看整体盘子:营业总收入 37.86 亿美元,按按现汇率折合约 253.05 亿元,同比增 19%,环比增 8%。毛利润 21.89 亿美元,同比增 22%,环比增 9%;毛利率 57.8%,同比提升 1.5 个百分点,环比提升 0.5 个百分点。归母净利润 8.84 亿美元,同比增 40%,环比增 15%。
每股收益方面,基本每股 3.51 美元,稀释每股 3.48 美元。现金流同样健康:经营活动现金流 12.56 亿美元,自由现金流 12.06 亿美元,自由现金流对营收的占比为 31.9%。
分业务看结构更清楚。汽车业务营收 20.7 亿美元,仍是绝对主力;工业与物联网业务 8.02 亿美元;移动业务 4.11 亿美元;通信基础设施及其他 5.03 亿美元。工业物联网与通信基础设施两块保持较快增长,这也是本季营收超预期的来源之一。
股东回报力度不小。本季度合计返还资本 3.59 亿美元,其中股息 2.56 亿美元,股票回购 1.03 亿美元。董事会还在季末又批了 50 亿美元回购额度,叠加此前未使用的 13 亿美元,可回购规模明显扩容。
产业落地有几条实锤:超宽带测距与雷达方案将随某德系车企 2026 款新车上铺开;马来西亚的封测厂扩建已经已经开工;与 VIS 合建的新加坡第一座 300 毫米晶圆厂正式开幕。这三件事分别对应产品上车、封测产能与晶圆产能,是长期供给的三块拼图。
公司给出的下一财季指引偏温和:营收区间 37.5 亿至 39.5 亿美元,中枢 38.5 亿美元,对应同比增速 12% 至 18%;毛利率口径下,通用会计准则稀释每股收益区间 3.36 至 3.79 美元,非通用会计准则为 4.14 至 4.58 美元。环比增速中枢只有 2%,说明管理层对短期需求没有过度乐观。
财报发布前,公司动态市盈率约 20.98 倍,低于半导体行业高景气成长标的的平均水平。汽车电子与工业物联网这两条线周期长、验证慢,估值给不高是常态,但也意味着一旦进入上行周期,收入的持续性会更好。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复