Cadence 在 10 月 27 日发布了 2026 财年第三财季报告,报告期为 2026 年 7 月至 9 月。作为全球领先的电子设计自动化软件与 IP 供应商,它的业绩常被看作芯片设计景气的温度计。
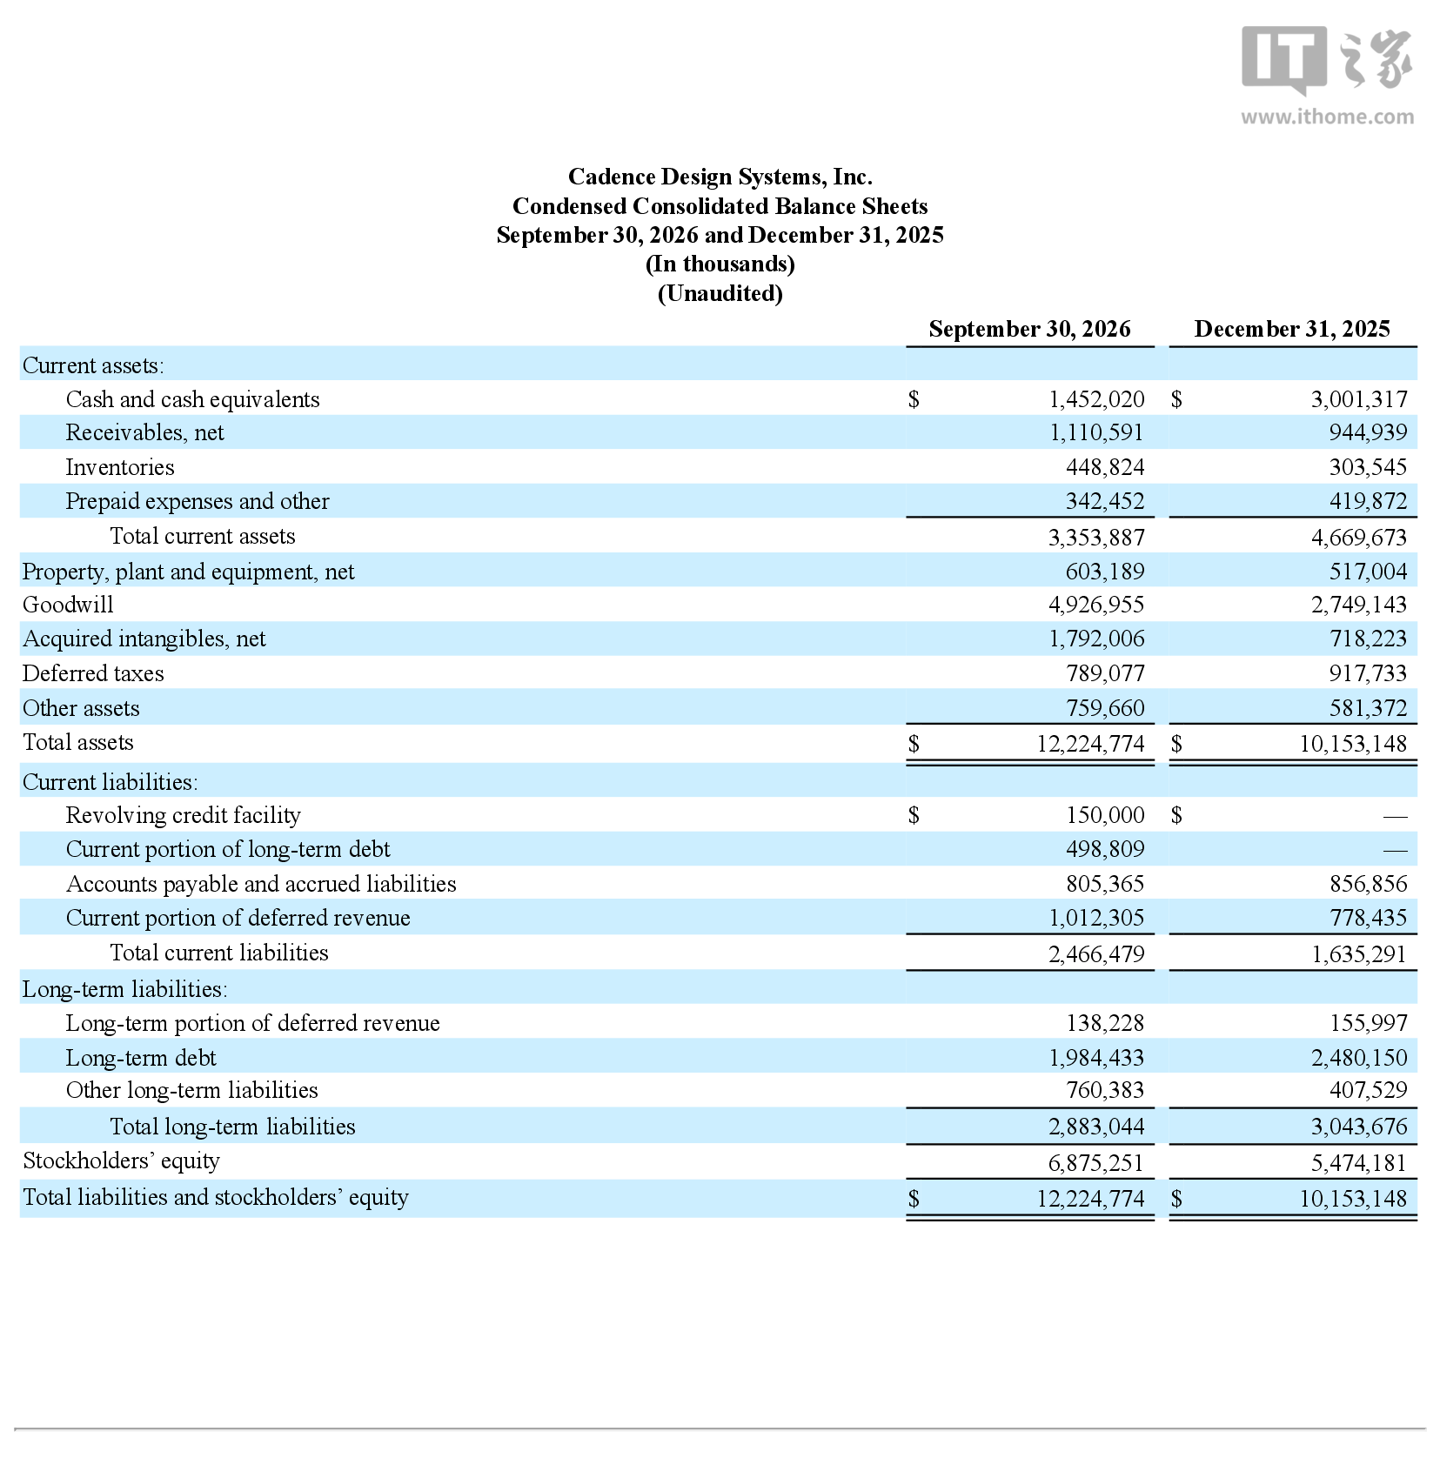
先看核心数字:营业总收入 16.33 亿美元,按现汇率约合 109 亿元人民币,同比增长 22%;毛利润 13.98 亿美元,同比增长 20.84%;毛利率 85.57%,比去年同期少了 0.82 个百分点;归母净利润 2.9 亿美元,同比增长 0.91%。
每股收益方面,基本每股 1.06 美元,稀释每股 1.05 美元,均与上年同期持平。按非通用会计准则计算,摊薄每股收益为 2.11 美元,高于市场预期。营收与非 GAAP 每股收益双双超出机构共识,这也是财报后市场关注的重点。
比单季利润更有说服力的是订单。季度末积压订单达到 82 亿美元,其中未来一年内有望确认的部分为 42 亿美元。对订阅制软件公司来说,这两个指标基本锁定了未来几个季度的收入底盘。
分业务看,EDA 主业收入涨 20%,IP 业务增幅 24%,系统设计与分析业务增长 30%。三条线全部双位数增长,其中系统设计与分析增速最快,反映出卖芯片的公司越来越重视整机与系统级的仿真验证。
现金流与股东回报同样积极:本季度回购股票用了 4 亿美元,董事会又额外授权 25 亿美元回购额度。在利率环境仍不明朗的情况下,敢加大回购,说明管理层对现金流的稳定性有底气。
公司同时上调了全年指引:收入区间 63.87 亿至 64.17 亿美元,增速指引上调至 21%;GAAP 营业利润率区间 28.2% 至 29.2%,非 GAAP 为 44.2% 至 45.2%;GAAP 摊薄每股收益 4.84 至 4.9 美元,非 GAAP 为 8.37 至 8.43 美元。
竞争格局上,Cadence 加上 Synopsys,两家公司拿走了全球 EDA 市场约 85% 的份额,增长与 AI 芯片、超大规模数据中心的设计需求高度绑定。Cadence 提到的 Maestro 领域专用模型与 AI 智能体,是它试图把 AI 嵌进设计流程的抓手。
对国内读者来说,这份财报的启示在于:EDA 是一门典型的慢生意,收入靠多年授权与生态锁定,一旦进入客户的设计流程就很难被替换。也正因如此,国产 EDA 的替代不会靠单点突破,而要在工具链完整度与先进工艺支持上长期投入。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复