最新市场预测把 2026 年第四季度的存储合约价推到了上行区间:标准型 DRAM 环比预计涨 10% 到 15%,若把高带宽存储器的供应结构变化算进来,整体 DRAM 涨幅会扩大到 15% 至 20%;NAND 闪存同期的合约价也有望站上 15% 到 20%。
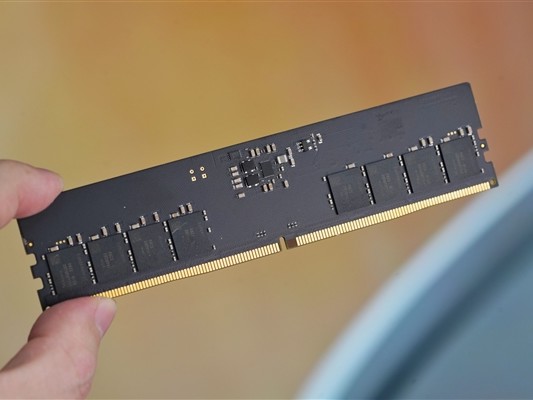
需要厘清的是,“合约价”指芯片厂与大型终端客户之间的批量采购协议价,并不是面向消费者的零售标价。因此市售内存条、固态硬盘不会在短期内同步跳涨两成,但成本传导会沿着链条逐步落到终端定价上。
推力主要来自云计算服务商对 AI 基建的持续加码。高性能存储资源需求集中释放,存储厂商于是把 HBM、服务器级 DRAM 以及企业级固态硬盘的生产优先级抬高,这类订单稳定、技术门槛高、利润也更可观。
展望 2027 年,分给个人电脑市场的内存产能份额还会继续变薄。笔记本与台式机厂商的应对无非几种:优化整机标配容量、自行消化一部分上游成本,或者在终端售价里分摊涨幅。
NAND 的结构性分化更明显。企业级固态硬盘需求旺盛,头部云客户正在成批上马大容量设备,以承接 AI 训练数据、推理运行与云服务扩展,相关价格的涨幅有望高于行业均值;消费级固态盘厂商的报价更灵活,可能对 M.2 产品的涨势形成缓冲,而嵌入式存储与通用闪存的需求相对平淡,模组厂在采购裸片晶圆时也更谨慎。
对打算升级或换机的用户来说,容量偏大的 DDR5 内存条、大容量固态硬盘,受产能挤占最为直接。若容量规格已经明确,不妨结合当前行情择机下单,抓住阶段性的窗口。
还要提醒一句,以上判断只是基于眼下供需的前瞻推演,并没有变成已经落地的采购合同。一旦云厂商的资本开支降温、新产线按期到货,或者渠道囤货水平生变,实际走势仍有变数。
把目光放回采购决策上,合约价抬升更多反映的是产业端的提前锁量,普通消费者未必立刻在零售端感受到同步变化,但长期成本压力已经摆上桌面。
文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复