存储器件价格的上行,正把运营商的采购策略推向更长的周期。中国移动采购与招标网最近披露了一条信息:9 月 24 日,中国移动通信集团旗下的终端有限公司的存储芯片合作伙伴短名单增补采购,已进入资格预审阶段。
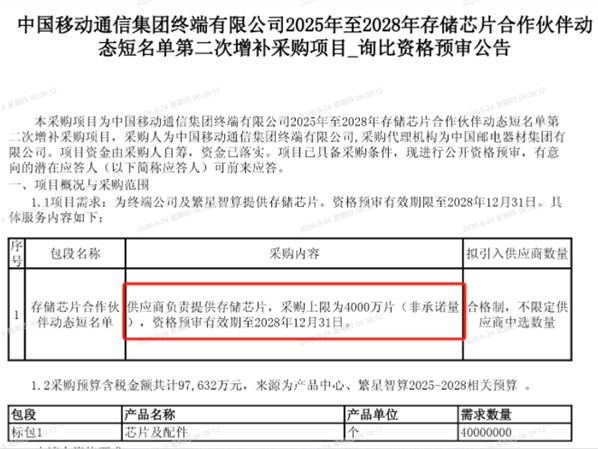
按照披露的口径,这次增补针对的是 2025 至 2028 年度。采购规模上限为 4000 万片,供货对象是终端公司以及繁星智算,含税预算约 9.76 亿元。文件同时注明,该数量只是计划规模,并不构成必须执行的采购义务。通过资格预审的单位,资格可延续到 2028 年 12 月 31 日;遴选采用合格制,入选者数量不设上限,资金来源是产品中心与繁星智算在该周期内的相关专项预算。
之所以要在这个时点签下长约,与存储市场眼下的热度直接相关。第三方研究机构统计,2026 年第二季度消费级存储价格普遍抬升:4GB 容量的 LPDDR4X 报价环比上行 75%,12GB 的 LPDDR5X 则上浮 89%,固态硬盘约涨 50%,手机常用的通用闪存更是接近翻倍。
更贴近整机厂成本表的变化发生在内存上。同期,全球智能手机内存的平均采购价环比增幅超过 80%;在旗舰机型的成本结构中,DRAM 已经反超系统级芯片,成为单项价值最高的元器件。存储器件占整机物料成本的比重,从过去的 10% 至 15% 抬升到 30% 至 40%。
从需求端看,这批芯片并非一次性下单,而是以动态短名单的方式维持长期合作:供应商先通过资格预审进入名单,后续再按实际需要分批执行。这样的安排既给运营商留出了调整空间,也让上游厂商能够提前规划产能。
把这些数字串起来看,此次框架采购的用意就清楚了:与其在价格高点被动追单,不如把未来几年的用量与价格提前谈定。当供货节奏和成本都握在手里,终端产品在定价与市场节奏上也就多了一分底气。
文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复