在全球算力需求快速扩张的大背景下,我国集成电路产业迎来一轮强劲增长,出口规模、企业盈利、产业链订单都交出了亮眼的成绩单。
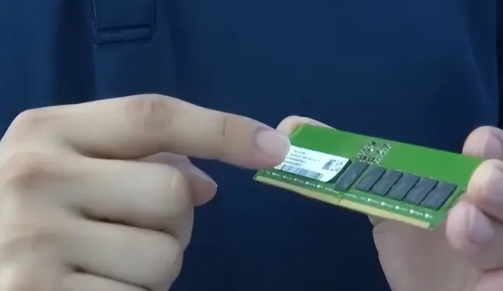
海关总署数据显示,2026年前7个月,国内集成电路出口总额达到2160亿美元,同比增幅接近翻倍,这一数值已经超过2025年全年的出口总量,存储芯片成为拉动增长的核心力量。算力基建建设热潮席卷全球,存储芯片成为出口规模最高的芯片品类,产业链红利向下传导,部分企业上半年归母净利润暴涨20余倍。
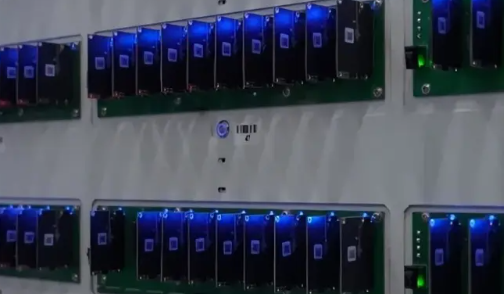
深圳某电子科技企业副总经理透露,企业对欧洲出口货物规模可达每周500万美元。面对订单的大幅上涨,企业厂房面积已由3000平方米扩建至8000平方米,后续还计划新增四条产线,投入约5000万元购置生产与测试设备。
景气行情沿着整条产业链向外扩散。芯片封装设备市场供不应求,存储芯片、光传输芯片封装设备订单大幅上涨,不少订单已经排至2028年。甚至出现海外客户携带现金上门争取货源的现象,企业即便完成一轮扩产,依旧难以消化全部订单,还在筹备新一轮产能扩张。
作为芯片重要配套的PCB行业同样产销两旺,上半年出口实现三成以上增长,东南亚多国市场涨幅尤为突出,工厂长期满负荷运转,新增订单插入生产流程难度很大,不少企业引入机器人与AI技术提升生产效率。
从产业趋势看,这轮景气周期的核心驱动力来自全球AI算力基础设施建设。随着大模型训练与推理需求持续扩张,存储、封测、PCB等环节的供需紧张格局短期内难以缓解。
细分来看,存储芯片是本轮出口增长的最大贡献者。AI服务器的内存与闪存需求量远高于传统服务器,带动DRAM与NAND价格与出货量同步攀升,国内存储产业链企业订单饱满,产能利用率维持高位。与此同时,先进封装需求随AI芯片快速放量,2.5D、3D封装等高附加值工艺产能紧张,推动封测设备国产替代加速。
业内分析认为,全球算力投资热潮仍处于上升通道,国际头部云厂商的资本开支在2026年继续保持高增速,这为国内芯片产业链的景气延续提供了支撑。不过也需要看到,出口增长的同时,高端设备与材料环节对外依存度依然较高,产业链企业正在加大研发投入,推动关键环节自主可控。
对于国内产业链企业而言,抓住这轮窗口期扩大产能、提升技术含量,将是巩固全球供应链地位的关键。随着更多企业登陆资本市场并加大研发投入,国产芯片产业链有望在规模扩张的同时实现技术升级,在全球半导体版图中占据更加重要的位置。文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复