内存市场最近出现一个反常识的现象:上游出厂价还在往上走,下游渠道商却在降价卖货。央视财经的调查显示,这种价格倒挂已经持续了一段时间。
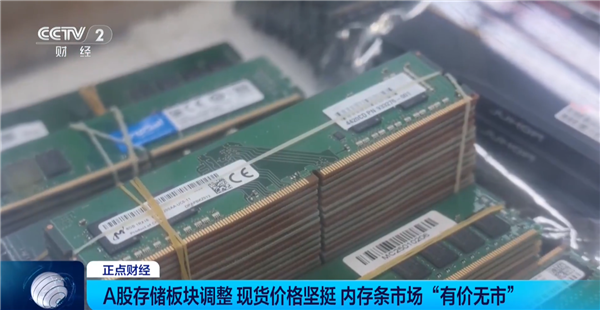
多家商家的反馈是,销量比价格跌得更明显。10 月以来,内存销量普遍下滑两成到三成。换句话说,不是价格不够高,而是没人愿意在这个价位接货。
原因并不复杂。前期不少渠道商判断涨价会延续,大量囤货;等到价格真的高企,普通消费者开始观望,整机厂也放慢采购节奏,终端需求迅速转冷。囤在手里的货要变现,就只能降价。
但降价的空间也有限。此前进货成本摆在那里,渠道商普遍不愿意大幅让利,怕利润被抹平甚至亏本。于是市场形成了一个僵局:报价坚挺、成交冷清、局部倒挂,库存和资金压力同时在累积。
从产业链角度看,这一轮内存涨价源于上游产能向高附加值产品倾斜,通用内存供给被压缩。上游有底气继续提价,是因为 AI 服务器与高带宽内存的需求还在扩张,产线优先满足那边。
问题在于,消费电子的承受力有限。内存占整机成本的比例一旦上去,厂商要么涨价,要么降配,两条路都会压制销量。销量下滑又会反向传导到渠道,形成负反馈。
这轮上行已经持续数月,波及 DRAM 与部分 NAND 产品,笔记本、手机、DIY 装机都被卷进来。对玩家来说,内存条从随手加一条变成了需要犹豫的开支;对品牌厂来说,成本上涨直接压缩中低端机型的利润空间,配置表上的容量往往第一个被砍。
业内普遍的判断是,如果终端需求在接下来一个季度没有明显回暖,即便原厂继续抬价,渠道端的出货压力仍会加大,价格倒挂的范围可能扩大。
值得注意的是,价格倒挂并不等于行情崩盘。定价权仍在上游手里,渠道降价更多是资金层面的被动选择。一旦库存出清、需求回补,报价还是会跟着供给走。
对普通买家来说,短期内不必急着抄底。渠道库存高、成交清淡的时候,价格通常还有谈的空间;真正决定走势的,是上游产能什么时候重新向通用内存倾斜。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复