市场研究机构 Counterpoint Research 当地时间 9 月 3 日公布了按收入计算的 2026 年第二季度 NAND 闪存市场数据。整体来看,全球 NAND 营收在 2026 年第二季度扩张 70%,这一增长主要由 55% 的环比价格上涨驱动,量价齐升的行情背后是 AI 算力需求与存储产能紧张的持续共振。
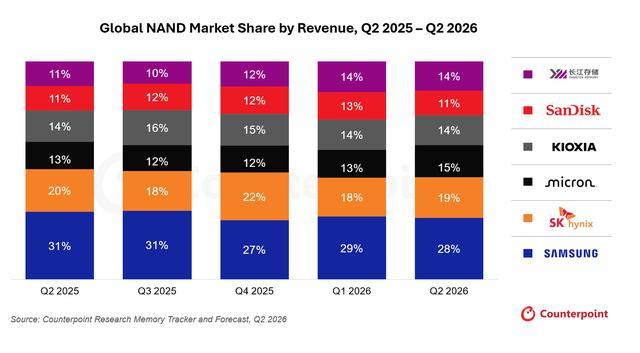
从厂商格局看,头部集中度依旧稳固:三星电子以 28% 的份额稳居 NAND 营收第一,SK 海力士以 19% 位列第二;美光凭借快速上涨的销售价格,以 15% 的份额升至第三;长江存储与铠侠均保持了与上季度持平的 14% 水平,并列第四;闪迪以 11% 紧随其后。前十名之外的厂商合计份额有限,行业长期由少数巨头主导的格局在涨价周期中进一步固化。
值得关注的是,在经历多轮价格下行周期后,NAND 行业自去年以来进入明确的涨价通道,原厂减产与 AI 数据中心对高容量存储的需求形成供需缺口,推动合约价与现货价连续多个季度走高。本季度 55% 的环比涨幅,意味着下游手机、PC 与服务器厂商的存储成本压力仍在持续累积,涨价效应也在终端产品定价上逐步显现。对消费者而言,大容量版本机型与固态硬盘的价差正在被拉大,部分厂商已开始通过调整产品组合来消化成本。
对于长江存储而言,在海外市场面临诸多不确定性的背景下,仍能保持 14% 的全球营收份额,说明其产品竞争力与客户认可度已具备相当基础,也反映出国产存储芯片在全球供应链中日益稳固的位置。随着涨价周期的延续与国产存储生态的完善,NAND 市场格局的后续演变仍值得持续观察,而各家原厂在先进制程与高附加值产品上的投入节奏,将决定下一轮周期中的排位变化。
文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复