存量市场里的增长,数字比形容词更有分量。第三方监测的口径是:2026 年第 42 周,国内手机大盘销量环比下滑接近一成;同一周,一加品牌销量却环比抬升了 123.5%。一个往下走,一个往上冲,落差本身就是这条消息的重点。
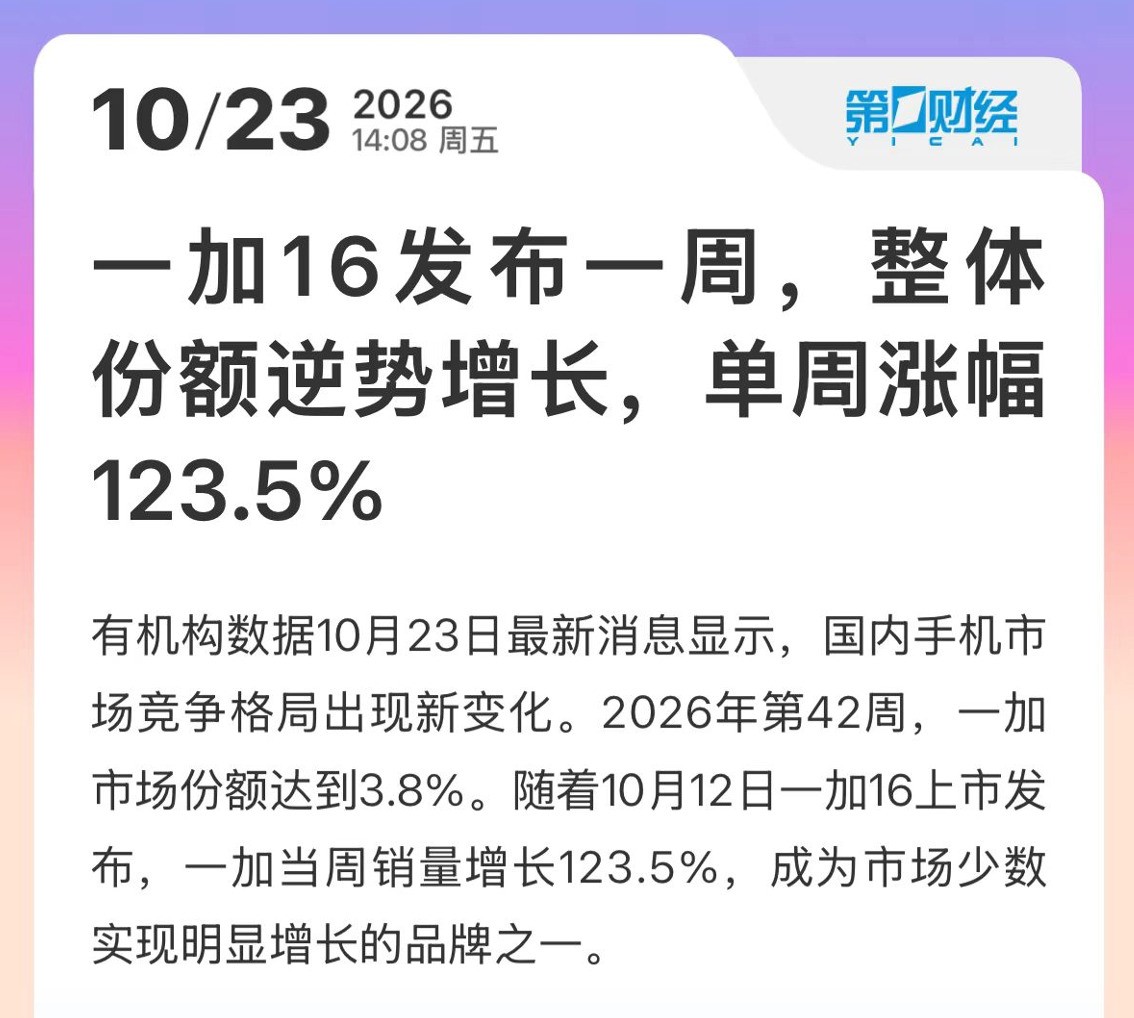
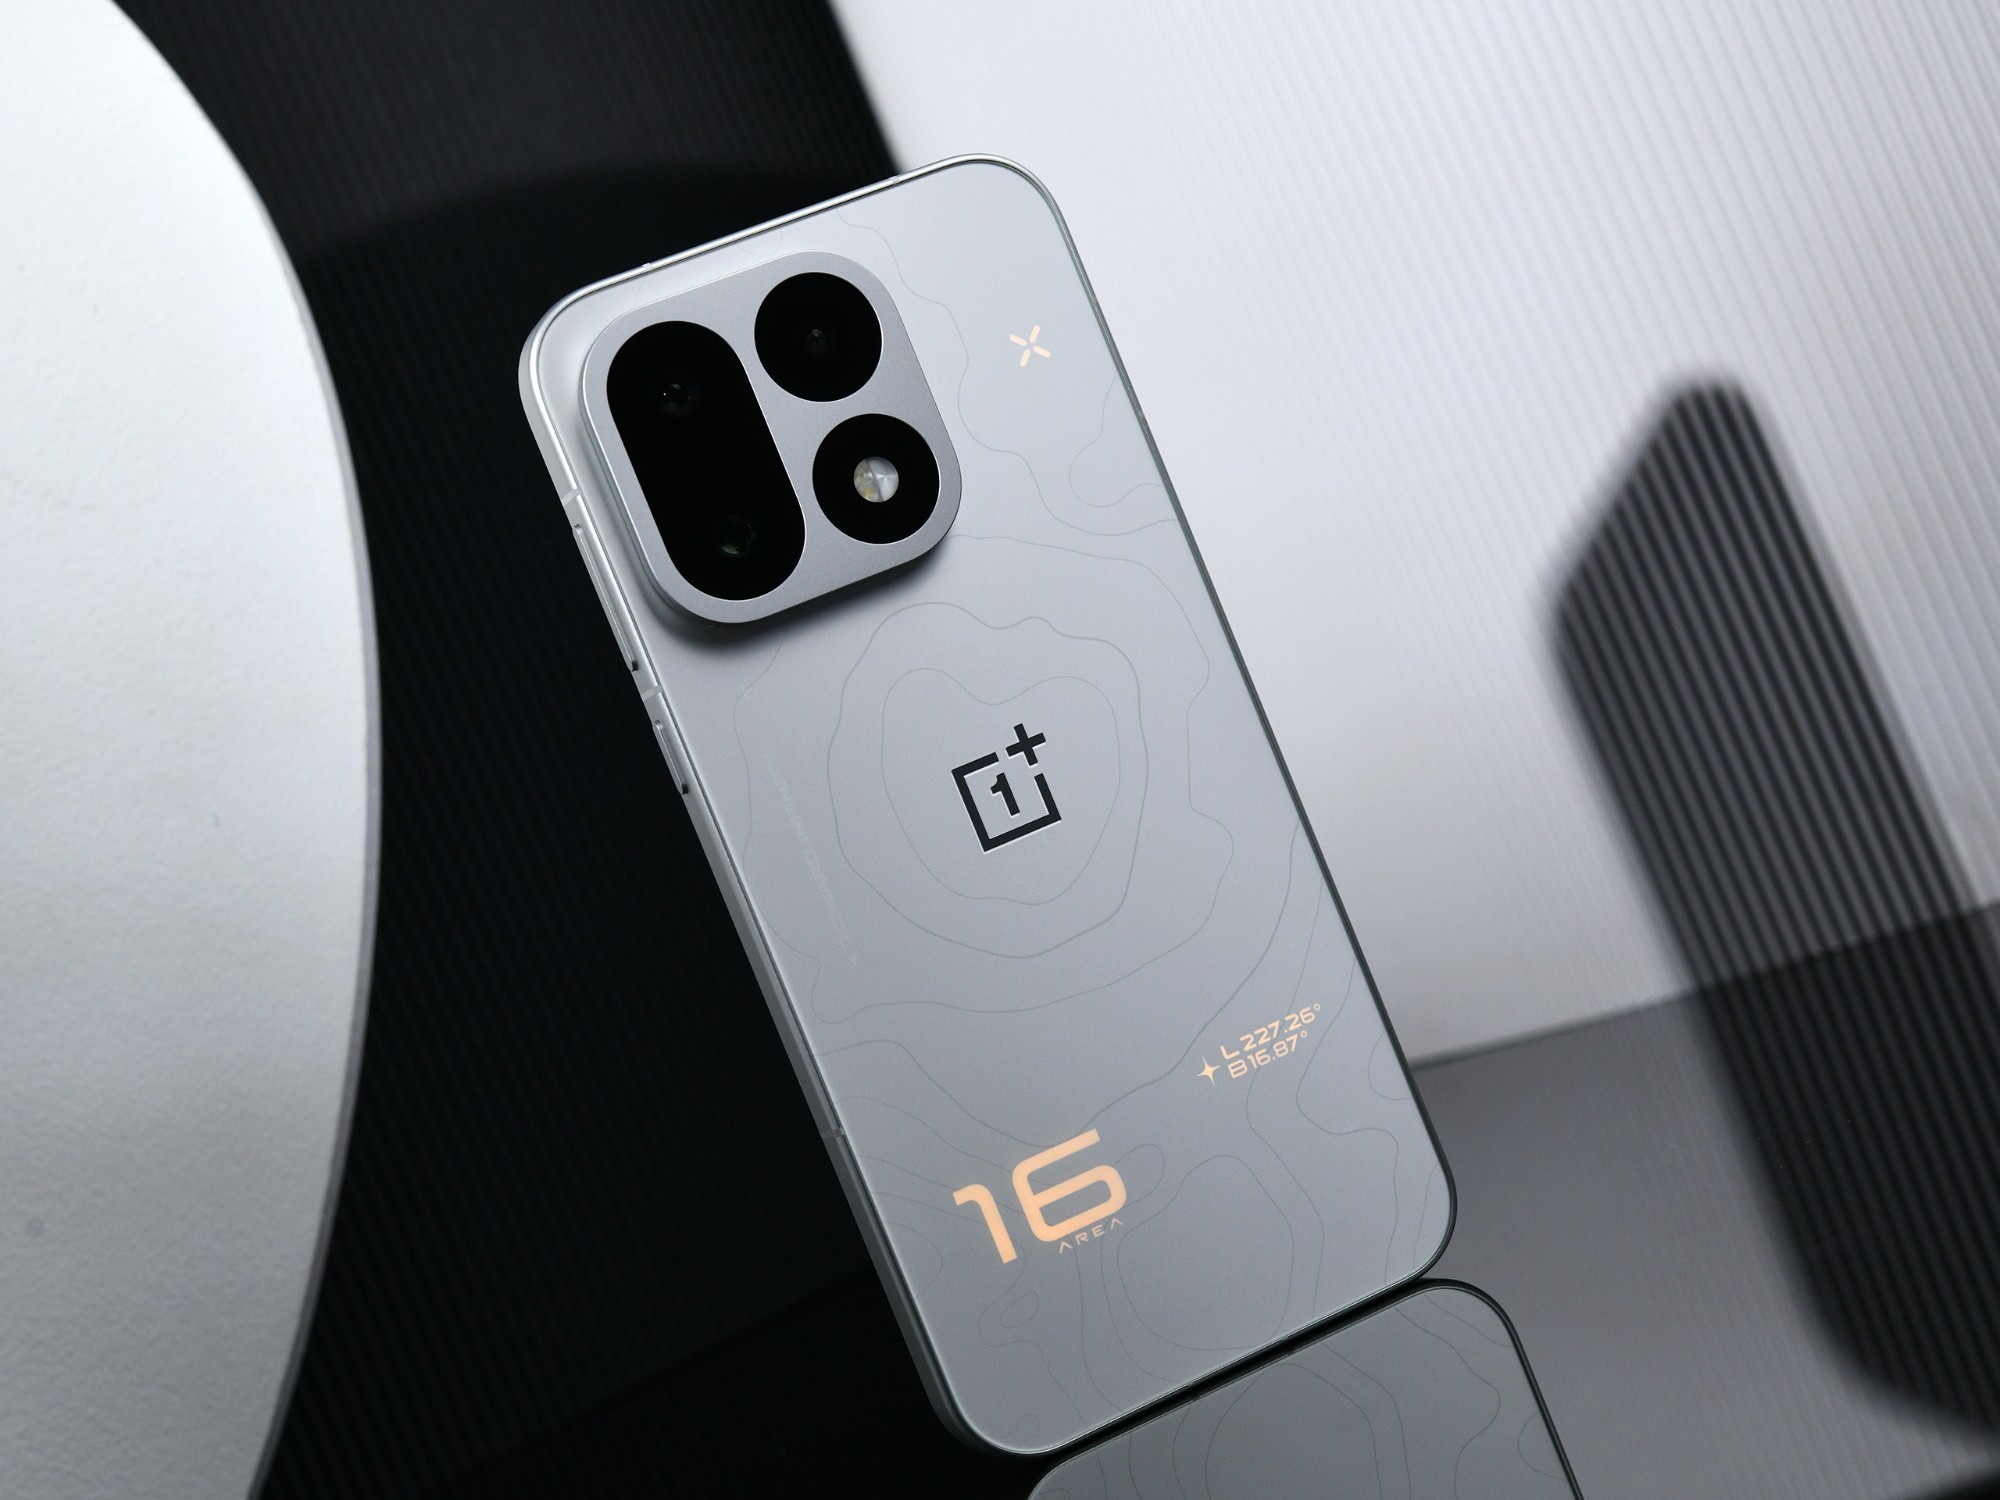
时间线先摆清楚。这款新机 10 月 12 日发布,13 日全渠道开售,首批搭载台积电 2nm 制程的第六代骁龙 8 超级至尊版,主打原生 185 帧的高刷游戏体验,电池容量 9000 毫安时,国补到手价 5199 元起。新品首销周本来就是品牌销量的波峰,环比大涨有基数因素,但放在大盘同期走弱的背景下,这个波峰的绝对高度仍值得单独看。
把窗口拉长,曲线并非只靠一款新机撑起。2025 年该品牌销量同比增长 44%,进入 2026 年又在此基础上多增 18%;更能说明问题的是净推荐值,这项指标已连续三年上行。销量可以靠渠道与促销短期拉动,老用户愿不愿意主动推荐,却骗不了人。两者同时向好,意味着产品定义与口碑之间形成了正向循环。
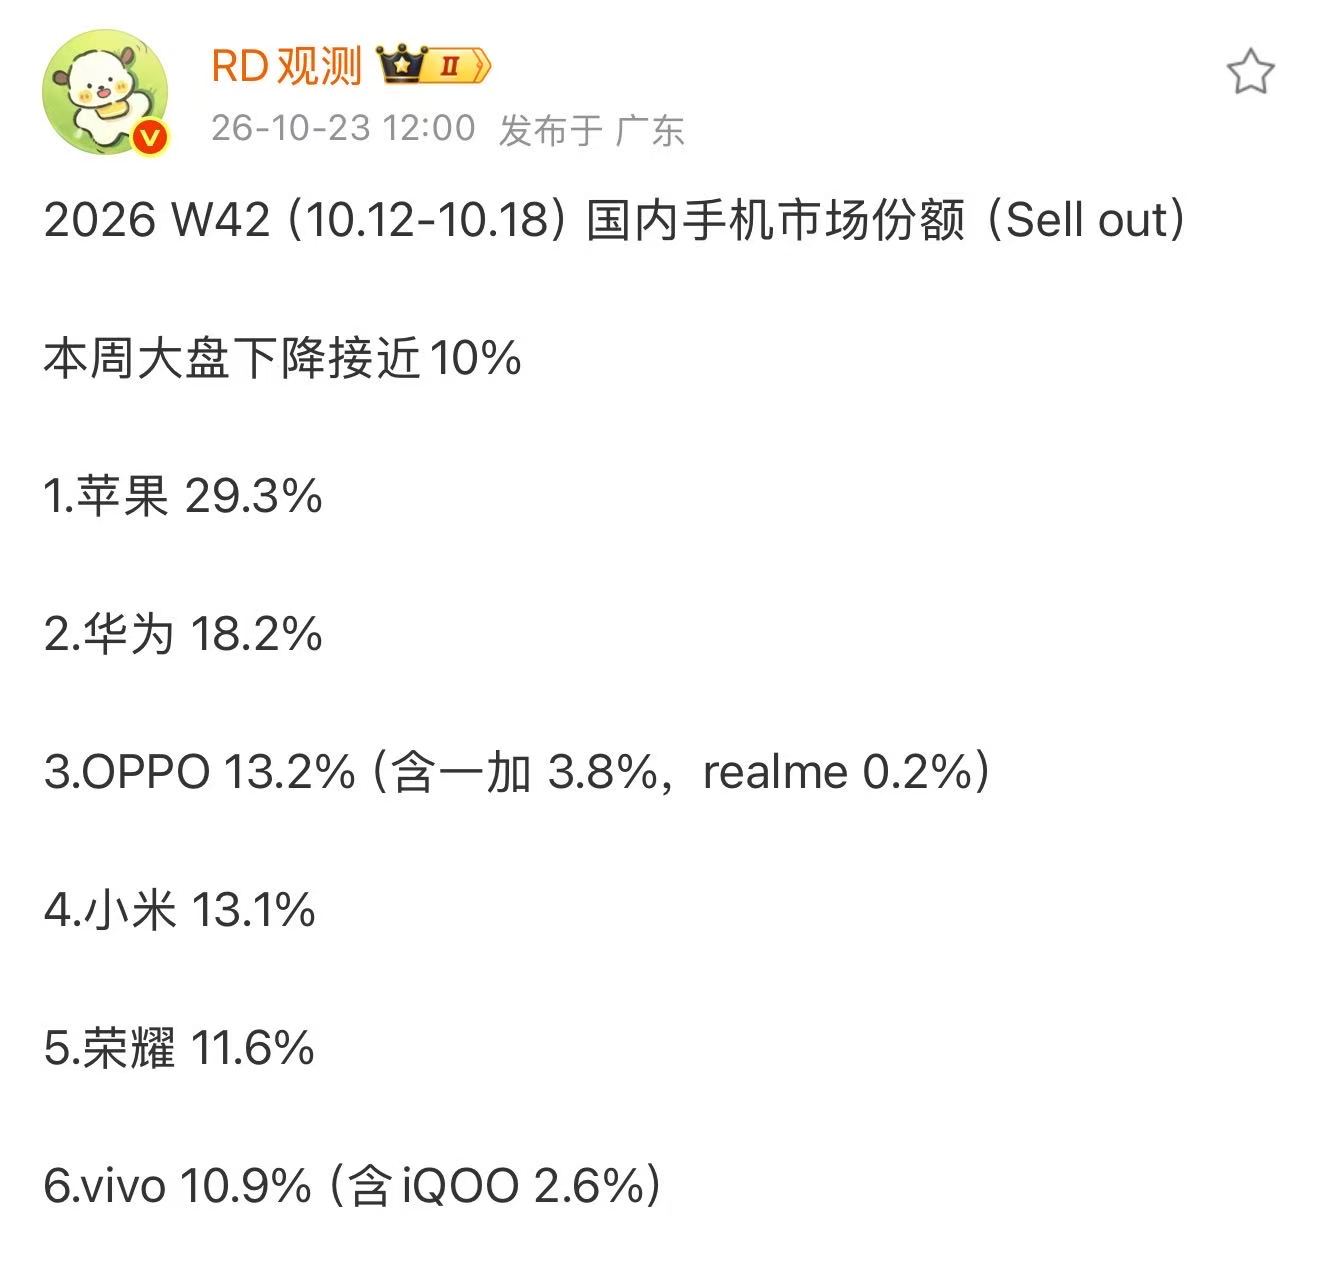
大盘为什么走弱,行业早有共识:换机周期被拉到三十个月以上,"性能过剩"的感知越来越强,叠加存储芯片价格上行推高整机成本,中端产品很难再靠堆料制造惊喜。这种环境下,真正能撬动换机的往往是某一项明显越级的体验,而非参数表上的全面均衡。
一加押注的方向是帧率与续航。原生 185 帧需要屏幕、芯片调度与散热三者配合,9000 毫安时的电池则直接回应重度用户最常抱怨的痛点。这套组合谈不上覆盖所有人,对目标人群的吸引力却足够集中。
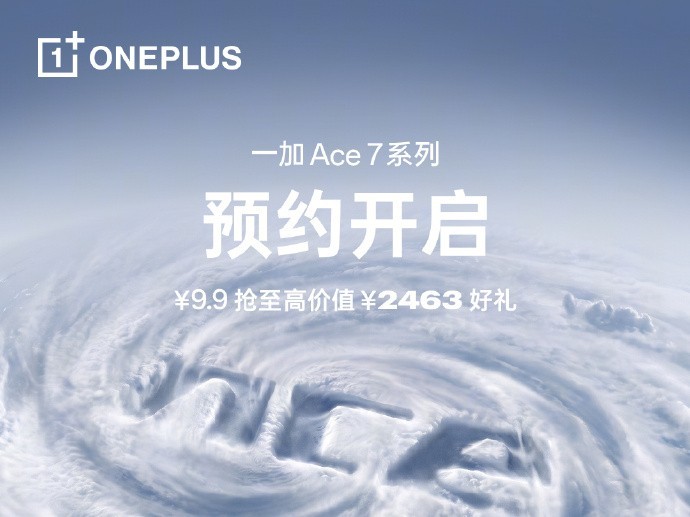
下一个变量在 10 月 29 日。Ace 7 系列将在当天发布,按官方预热,全系配备主动散热风扇。Ace 一直承担走量任务,如果新品能把首销热度延续到中端价位,今年的增长曲线还有上扬空间;反之,单周 123.5% 的环比数字,最终只会成为一条孤立的峰值记录。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复