针对近期有关 iPhone 18 Pro 卖不动、订单被砍的说法,摩根大通给出了不同判断。据 AppleInsider 这家科技媒体的报道,摩根大通在一份投资者报告中驳斥了相关传闻,并建议投资者把目光放回更长期的基本面,同时把苹果的目标股价上调 20 美元,来到 360 美元。
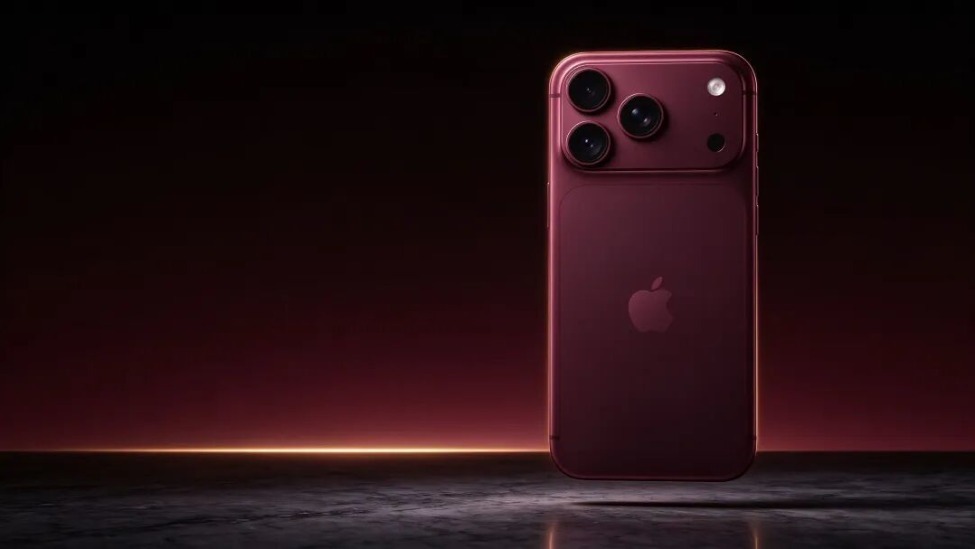
摩根大通此前曾因供应受限的担忧,在 2026 年 7 月把苹果目标股价下调到 340 美元。面对这轮订单削减传闻,该行分析师认为,相关变化并未超出苹果每年例行生产调整的范围。
该行同时下调了苹果 12 月季度的业绩预期,不过把原因归到 2026 年 iPhone 的上市节奏被切成两段。该行分析师预计,想入手基础版或入门款 iPhone 的用户,会等待 2027 年初的新机,由此形成一个暂时的销售缺口。
即便如此,摩根大通仍认为,虽然增幅有限,但 iPhone 18 Pro 眼下的需求比 iPhone 17 Pro 更高,并预计分批上市的策略会推动 Pro 机型的销量增长。它预计 iPhone Duo 在 10 月底开卖,销量应当能填上基础机型缺席留下的缺口。
在具体预测上,摩根大通认为苹果 9 月季度的盈利只会比行业预期略高,供应限制依然是拖累项。到了 12 月季度,该行判断 iPhone Duo 大约能卖 850 万部;由于这一代少了非 Pro 机型,iPhone 业务的收入同比预计会下滑约 2%。
一边是砍单传闻,一边是更高的目标价,市场对苹果这一代产品节奏的判断显然还存在分歧。出货量、平均售价与供应链备货情况,接下来几个月的订单数据会给出更多线索,值得继续跟踪。
从行业惯例看,新品上市初期的订单与备货本就存在波动,单月数据很难说明趋势。真正需要观察的,是发布节奏调整之后,苹果能否用分期上市的方式把需求平滑到更长的时间窗口,以及高端机型占比提升对整体营收结构的影响。
文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复