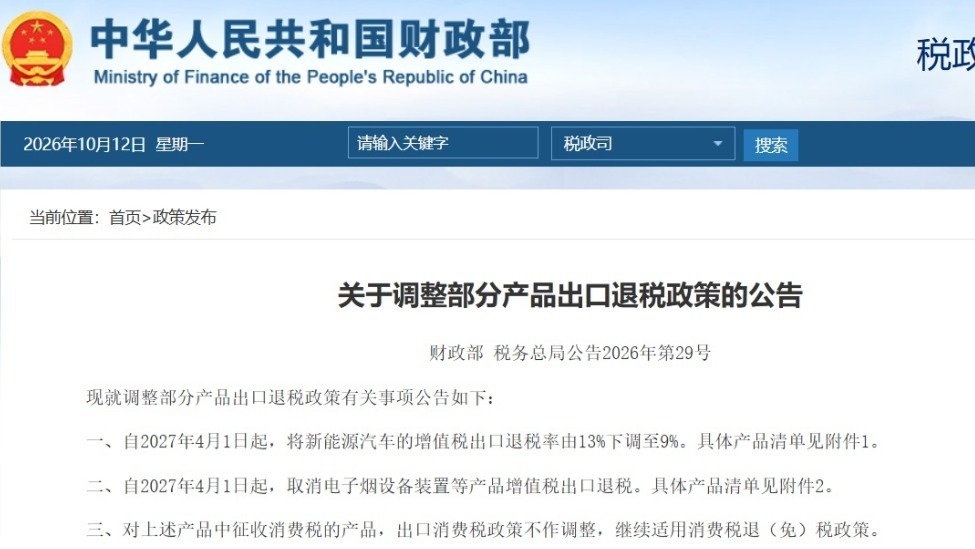
财政部、税务总局发布公告,调整部分产品的出口退税政策。
公告称,从2027年4月1日开始,新能源汽车在增值税出口环节的退税率将从13%降到9%;同样自2027年4月1日起,电子烟设备装置等产品的增值税出口退税被取消。
出口退税是一项通行的国际税收惯例,指一个国家或地区对出口货物退还其在国内生产、流通环节已缴纳的间接税,目的是让本国商品以不含税价格进入国际市场,从而在竞争中保持公平。增值税出口退税正是其中最常见的形式。
公告还说明,上述产品中征收消费税的品类,出口环节的消费税政策保持不变,继续沿用消费税退免税的规定;相关产品适用的出口退税率,按出口货物报关单注明的出口日期来界定。也就是说,判断适用哪一档税率,以报关单上的出口日期为准,而不是合同签订或发票开具的时间。
此次调整对相关行业的影响,主要取决于出口规模占比与企业议价能力。退税率下调意味着企业在出口环节可获得的退税支持有所减少,成本压力相应上升。企业既可能通过优化供应链来消化这部分压力,也可能与海外客户重新协商价格。中长期看,政策调整也在引导产业从依赖税收优惠,转向依靠技术与品质参与国际竞争。
对新能源汽车产业而言,出口已成为重要的增长来源。近年来,中国品牌在海外市场的份额稳步上升,退税政策的变化因此备受关注。税率的调整会在一定程度上改变出口的利润结构,但相比短期的成本波动,产品竞争力、渠道布局与本地化服务才是决定出海成败的长期因素。从政策取向看,逐步退出普惠性的税收优惠,也是推动行业从补贴驱动转向市场竞争的常见做法。企业若想维持海外优势,需要在技术、成本与品牌上同时下功夫。
可以预见,后续的政策细节与行业反应,仍会牵动不少出口企业的经营安排。对关注这一领域的读者来说,理解退税机制本身,往往比记住某一个税率数字更有意义。
文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复