多层陶瓷电容器的行情,正在复制存储芯片此前那一轮供不应求与价格上行的走势。推动变化的核心变量,是人工智能算力基础设施加速铺开之后,高端 MLCC 的需求被快速放大。
深圳华强北电子世界的一层,是国内 MLCC 现货流通的重要节点,村田、三星电机、太阳诱电,以及国巨与风华高科等主流品牌都在这里设有经销窗口。多位现场商户的说法是,原厂产能不断向长期协议客户倾斜,市面上可流通的现货越来越少,部分型号已经明显缺货。
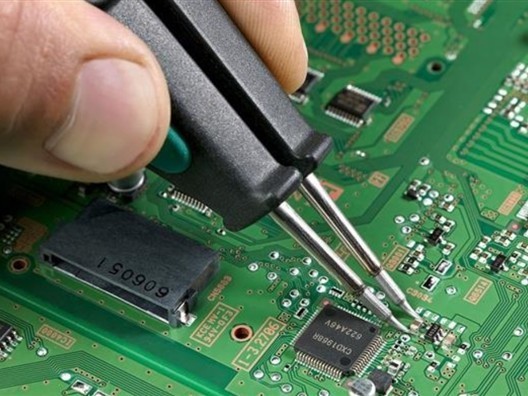
调价最先由海外头部厂商发起。日本的村田与太阳诱电、韩国的三星电机先后发出通知,瞄准 AI 服务器的高容量产品,出厂价普遍上调 15% 到 35%。现货市场的波动更剧烈,一些热门型号一个月内就涨到原来的 7 到 8 倍,个别规格的成交价甚至冲上原厂指导价的 2 到 10 倍,市场情绪与存储芯片紧缺时期相当接近。
以通用规格 0603 104 为例,今年二季度千颗采购价大约 5 元,6 月底行情高点摸到 30 元,目前又回落到 10 元附近。消费类 MLCC 的报价已经慢慢回到理性的水平,但面向 AI 的高容值产品依旧紧张,涨价态势并没有缓解。
需求端的数字很直观。统计显示,AI 服务器在 2026 年对 MLCC 的需求规模预计约 726 亿颗,同比增幅达到 87%;到 2027 年这一数字有望进一步攀升到接近 1367 亿颗。单台 AI 服务器需要的 MLCC 数量,大约相当于传统服务器的 13 倍,英伟达 GB200 的单块主板搭载约 6500 颗,下一代 Rubin 平台预计会到 1.2 万颗。
供给端短期内跟不上。高端产线的建设周期长,技术门槛也高,短期内新增产能有限。国内已有领先厂商把面向 AI 应用的高端订单排到了 2027 年第二季度;下游客户为了保证供应,采购周期也从原先的一两个月,普遍延长到三到六个月。
业界的普遍判断是,多层陶瓷电容这个行业正在重复存储芯片曾经走过的路:与 AI 相关的产品持续面对供不应求与价格上行,消费类产品的价格则更多取决于原厂的扩产节奏与终端需求。
文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复