寒武纪的三季报,增速依旧很陡。10 月 23 日,公司披露 2026 年第三季度报告,报告期为 7 月至 9 月。
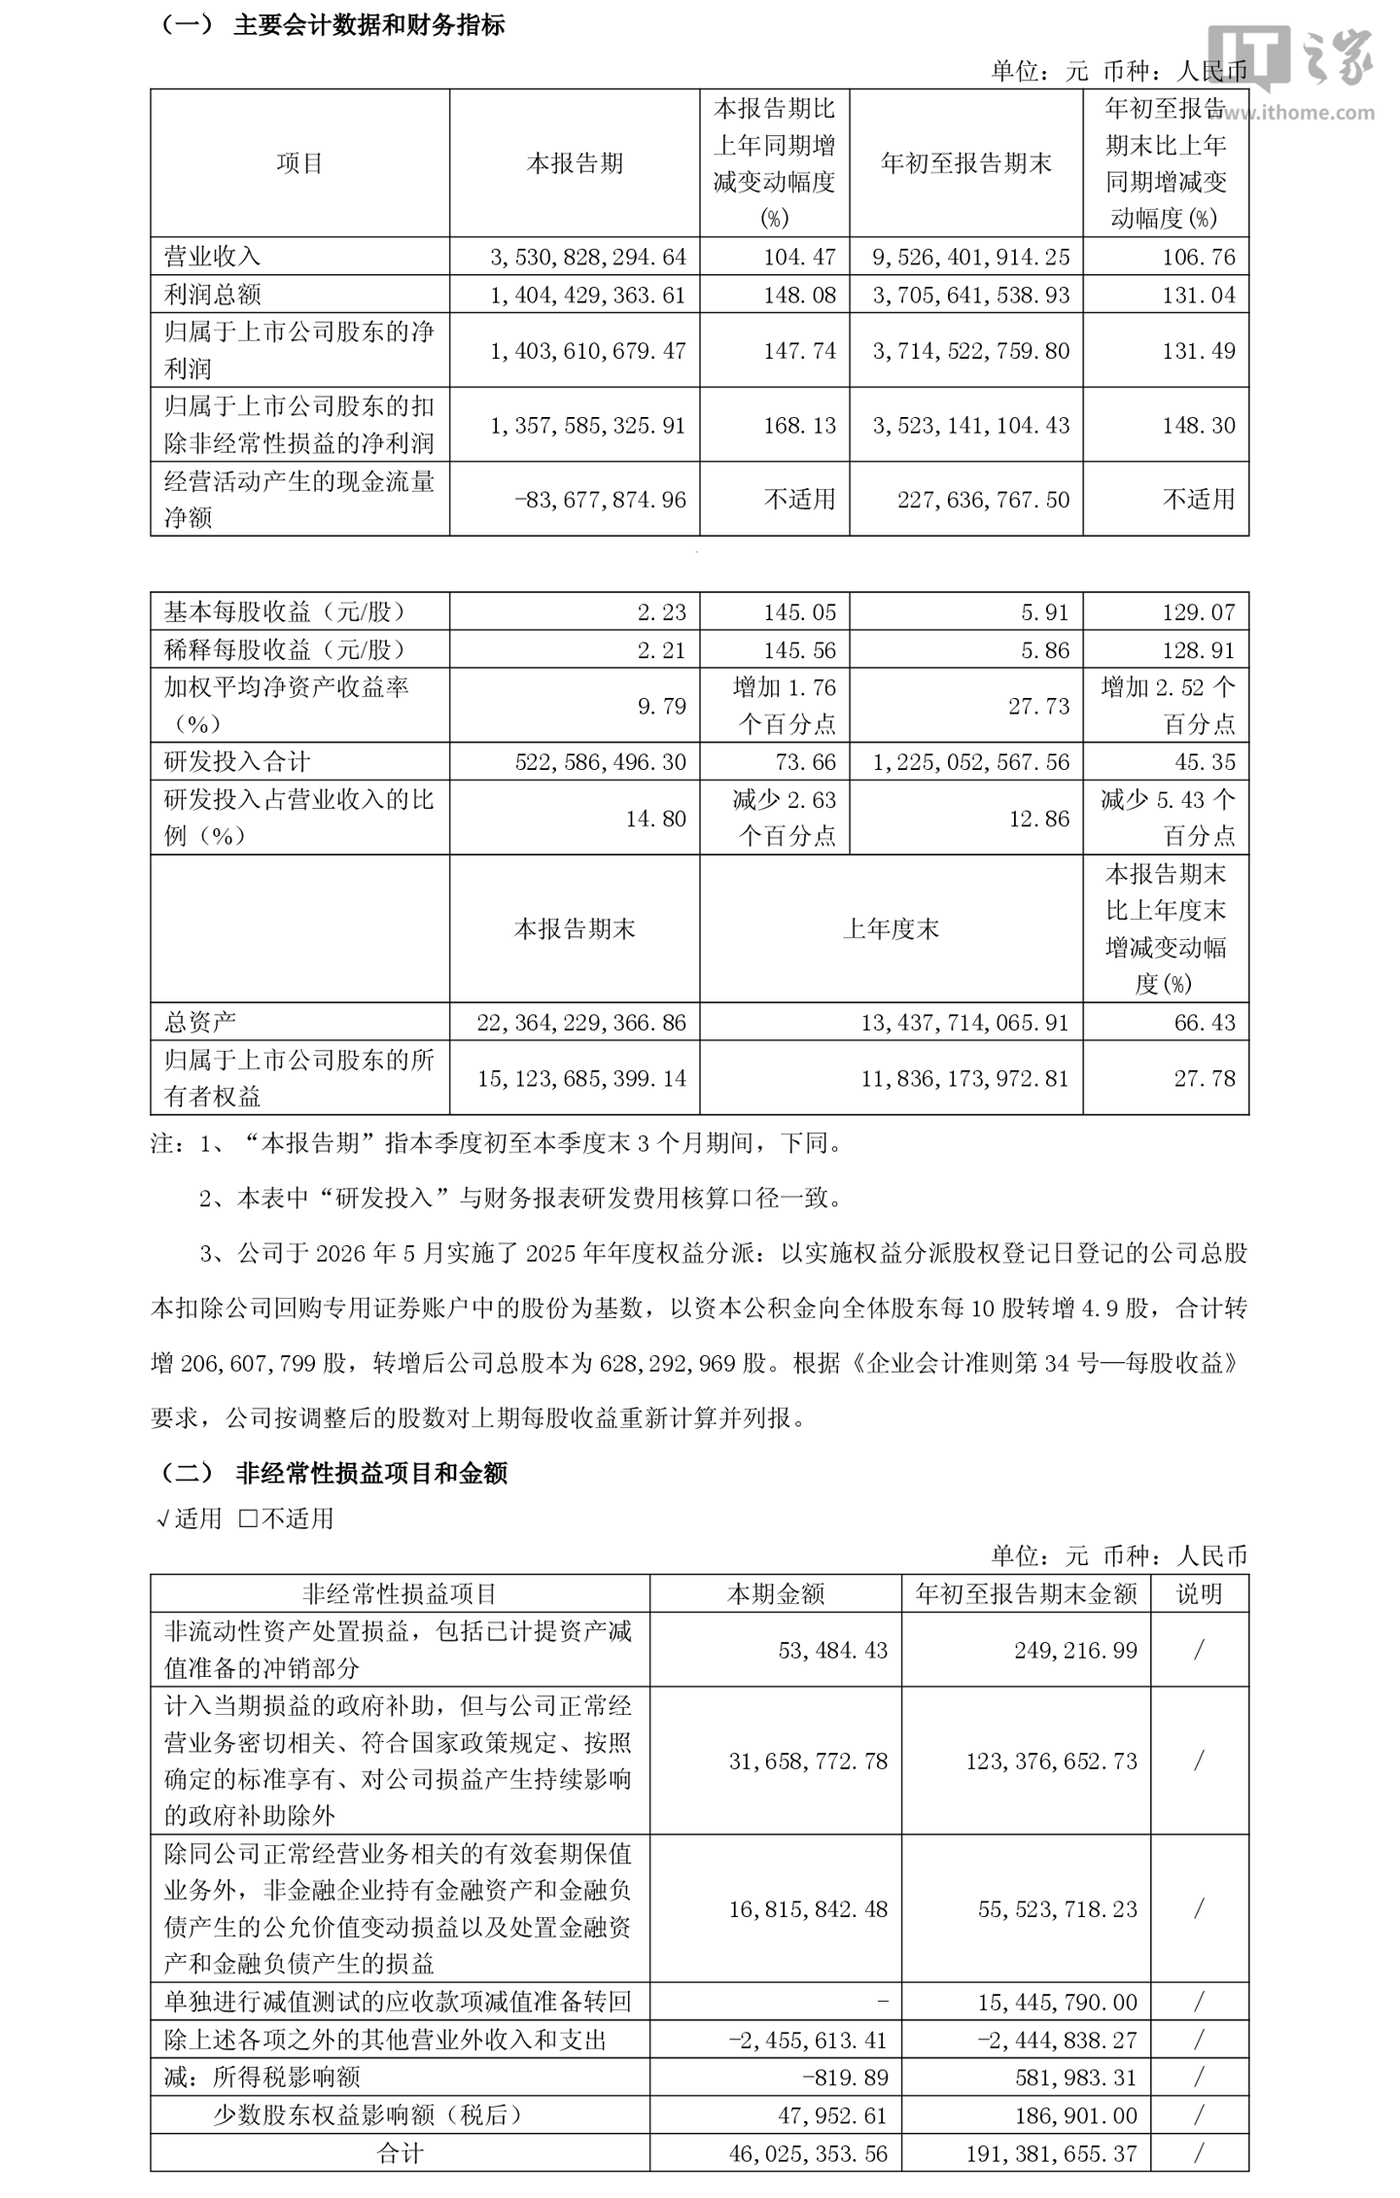
单季看:营业总收入三十五点三一亿元,同比增幅一倍出头;归属于上市公司股东的净利十四点零四亿元,同比增近一点五倍;扣非后的净利十三点五八亿元,增速更快。扣非增速高于净利增速,说明利润主要来自主营,而不是补助或投资收益这类一次性项目。
其余指标:基本每股收益二元二角三分,同比增约一点五倍;稀释每股收益二元二角一分,增幅相近;加权平均净资产收益率接近一成。经营活动现金流净额为负八千三百余万元。营收高速扩张阶段,这一项为负通常与备货、应收账款周期相关,需要结合后面几个季度再看。
前三季累计:营收九十五点二六亿元,同比增一倍多;净利三十七点一五亿元,同比增一点三倍。第三季度单季贡献了三分之一以上的收入与净利,增长曲线没有放缓。
研发投入维持高位。第三季度研发费用五亿二千三百万元,同比增超七成,占到营收的近一成五,比去年同期略有回落。占比下降不是投入收缩,而是收入基数扩张更快。
公司把增长归因于三点:持续拓展市场、助力人工智能应用落地,以及行业算力需求攀升带来的产品竞争力提升。寒武纪的主业是人工智能算力芯片,聚焦云端推理芯片与边缘芯片的研发和市场化。
股东方面,报告期末普通股股东共七万二千余户;陈天石作为控股股东持股超过两成八,结构稳定。
放到行业里看,这份财报对应的是国产算力芯片的窗口期:需求由大模型训练与推理共同拉动,供给受外部环境约束,本土方案拿到了更多验证机会。但高增长也伴着高估值,市场接下来会盯两件事——产能与交付能否匹配订单,毛利率在规模扩张中能否稳住。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复