智能眼镜赛道的竞争格局,在 2026 年 7 月出现了一次明显的洗牌。线上市场销量数据显示,新兴品牌清野以 17.0% 的份额拿下当月销量第一,Rokid、雷鸟、华为与 XREAL 紧随其后,前五名品牌合计占据 55.8% 的市场。头部座次的更迭背后,是百元级机型快速放量与高端产品线收缩共同作用的结果。
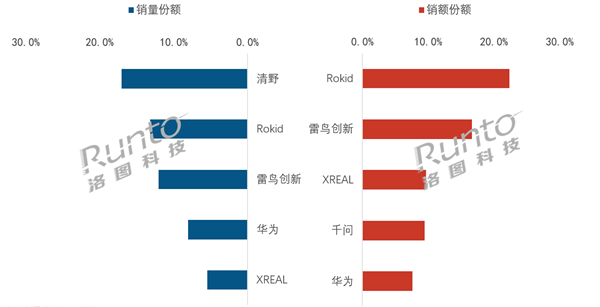
清野的崛起,与拍摄类智能眼镜整体价格下探的趋势高度同步。当月拍摄类智能眼镜线上零售量为 2.8 万台,同比下降 46.6%;零售额 2310 万元,同比下滑 77.9%;平均零售单价降至 819 元,比去年同期下降 58.5%。量、额、价三项指标同时走低,显示这一细分品类正处于剧烈的结构调整期,低价新品正在以价换量、重塑用户认知。
其中,清野一款定价不足 300 元的拍摄眼镜贡献了主要增量:单月线上零售量约 1.3 万台,占当月拍摄眼镜总零售量的 44.9%。对价格敏感型用户而言,用一部入门手机的钱买一副带拍摄能力的智能眼镜,门槛已经低到可以“随手一试”。
由此,拍摄眼镜市场形成了清晰的两极分化:以华为、小米、雷鸟创新、千问为代表的一线品牌,产品普遍定价在 2000 元上下,主打高清影像采集、智能交互辅助、长续航与整机工艺质感,坚守中高端体验;而清野、夏新等新入局的中小品牌,则依靠百元级产品迅速切入下沉市场,对主流品牌形成贴身竞争压力。两条路线短期内难以交汇,市场结构因此呈现“上下分层、各自生长”的特征。
从行业视角看,智能眼镜仍处于渗透率快速爬坡的早期阶段:一边是巨头持续加码 AI 交互与显示技术,一边是低价产品完成市场教育。谁能在这轮价格与体验的双重博弈中站稳脚跟,将决定下一阶段智能眼镜市场的座次排序。
文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复