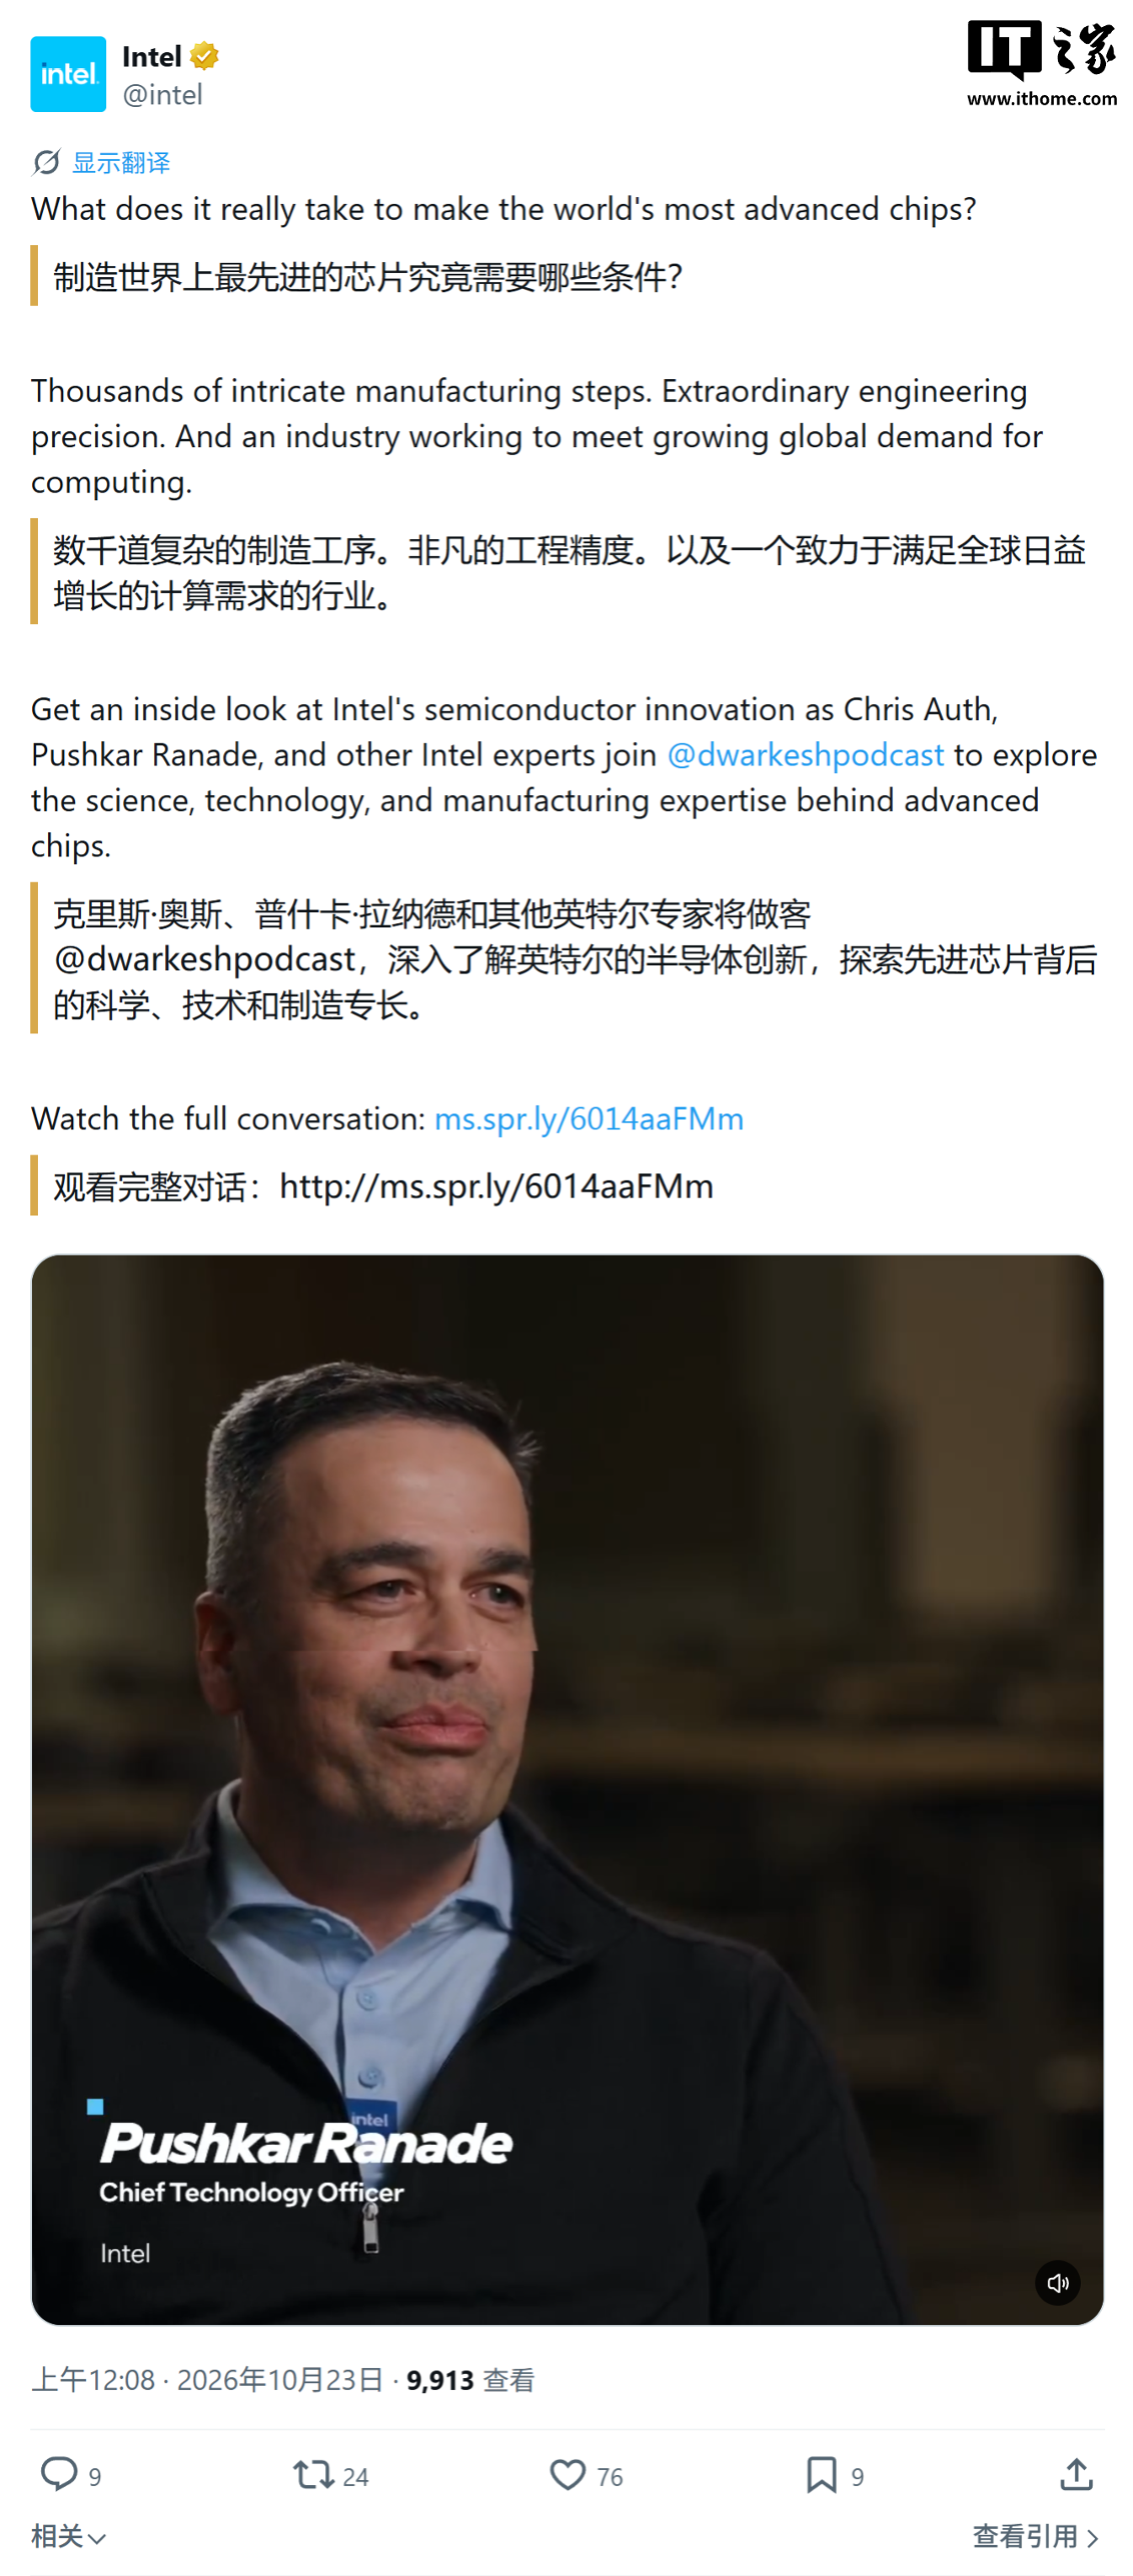
英特尔首席技术官普什卡·拉纳德在做客 Dwarkesh 播客时,被问到一个颇为尖锐的问题:世界上是否握有足够的工具,把前沿晶圆的产量提高十倍。
他的回答很干脆:不是十倍,但可能达到两倍。在他看来,制约来自整条半导体链协同扩产的本事,而不是某一个可以被单独突破的环节。
这个判断放在当下格外有分量。过去十年,人工智能的计算能力大约以每年三倍的速度增长,而制造先进芯片所需的设备、洁净室与晶圆厂规模,正在成为新的天花板。需求在指数级上扬,供给却只能线性爬坡,两者之间的缺口就是这样拉开的。
最典型的瓶颈是光刻。阿斯麦每年生产的极紫外光刻机不足一百台,而且到本十年末也难以大幅扩产。这些设备要在台积电、SK 海力士与英特尔这些买家之间分配,每一家的扩产计划都要先看自己能从这张清单里拿到多少台。
交付周期进一步放大了问题。今天下单的设备通常要等约十八个月才能到货,这意味着即便现在立刻决定扩产,产能也要落在 2028 年前后。盖新厂并不等于凭空多出晶圆,因为厂房可以两年盖好,里面的设备却要排队。
拉纳德的解释指向一个容易被忽略的事实:产能是整条链的乘积,而非某一环的加总。想让总产量往上走,设备厂、设备厂的上游、上游的上游都得同步扩产。关键零部件、材料、光刻机、检测设备与厂房建设,只要有一处卡住,最终产出的先进晶圆就很难跳一个量级。
这也解释了为什么头部厂商的扩产公告往往雷声大雨点小——资本开支可以在一个季度内翻倍,供应链的响应却需要以年为单位。对人工智能产业而言,这意味着算力的稀缺性不会因为投资增加而迅速缓解,模型训练的成本结构、芯片的定价逻辑,乃至云厂商的排产计划,都要把这道物理约束计算在内。
从更长的时间尺度看,这类瓶颈往往会催生两种应对:一是把芯片做得更大、更集成,用先进封装在单位面积里塞进更多算力;二是把计算任务分配到更多节点,用网络与调度换取单点性能的不足。两条路径都需要时间验证,而在这之前,产能仍然是整个行业最硬的约束条件。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复