人形机器人正在快速跨过“实验室”这道门槛。国际数据公司(IDC)发布的最新全球人形机器人跟踪报告显示,今年上半年全球人形机器人出货量逼近 2.5 万台,同比增幅高达 432.1%。它已经不再是小范围的技术试验品,而是开始渗透各行各业,并伸向消费端。
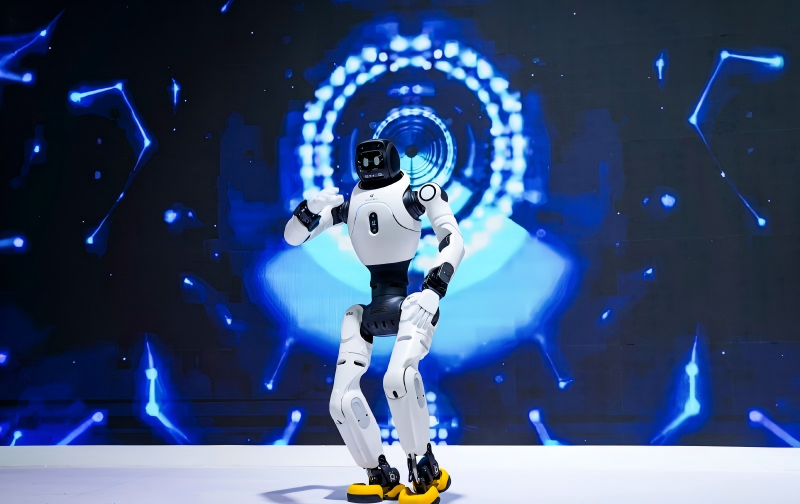
市场规模的扩张同样陡峭。上半年全球人形机器人市场规模越过 7.4 亿美元关口,同比增长 322.7%。高速增长背后,供需两端都在起变化:工业与物流场景的测试不断推进,头部厂商忙着扩产;国内也有了面向普通消费者的小型机型,家庭与个人场景被视为新的增长点。与此同时,具身智能大模型的迭代让机器人更会理解环境、自主决策并执行任务,为打开更多场景铺了技术底子。
拉动增长的核心力量在中国。今年上半年,中国市场的人形机器人出货量突破 1.9 万台,涨幅 426.3%,在全球总出货中占到 77.9%——接近八成的份额,说明这一轮放量的重心明显落在国内。
把供给能力、场景铺开以及消费端初现的需求放在一起看,IDC 抬高了长期预期:到 2030 年,全球人形机器人出货量将超过 75 万台,比此前预估提升了约一半。从数据看,行业争论的焦点已经从“能不能做出来”,转向“多久能放量、在哪些场景先跑通”。而接近八成的中国份额,既是产能优势的体现,也意味着接下来的竞争会更多围绕成本与落地效率展开。
对产业而言,这组数字的含义不止“卖得多”。出货量同比数倍增长,说明供应链的产能与成本正在快速磨合;而中国占到近八成,则意味着国内厂商在整机、关节与算法上已形成相对完整的配套。接下来真正的看点是,人形机器人能否在工厂之外的场景里,把出货量转化为持续的使用需求。
从长远看,人形机器人的竞争最终会落到成本与场景两端:谁能把单价压到可被市场接受,同时找到愿意持续付费的应用,谁就能把当前的出货热度延续下去。
文章与图片内容转载网络,如有侵权请联系平台删除
发表评论 取消回复