市场调查机构集邦咨询在10月8日发布报告指出,一旦零部件价格持续偏高、品牌又不断扩大成本转嫁,终端涨价就会进一步拉长用户的换机周期,2027年全球笔记本市场可能同时遭遇出货与价格的双重压力。
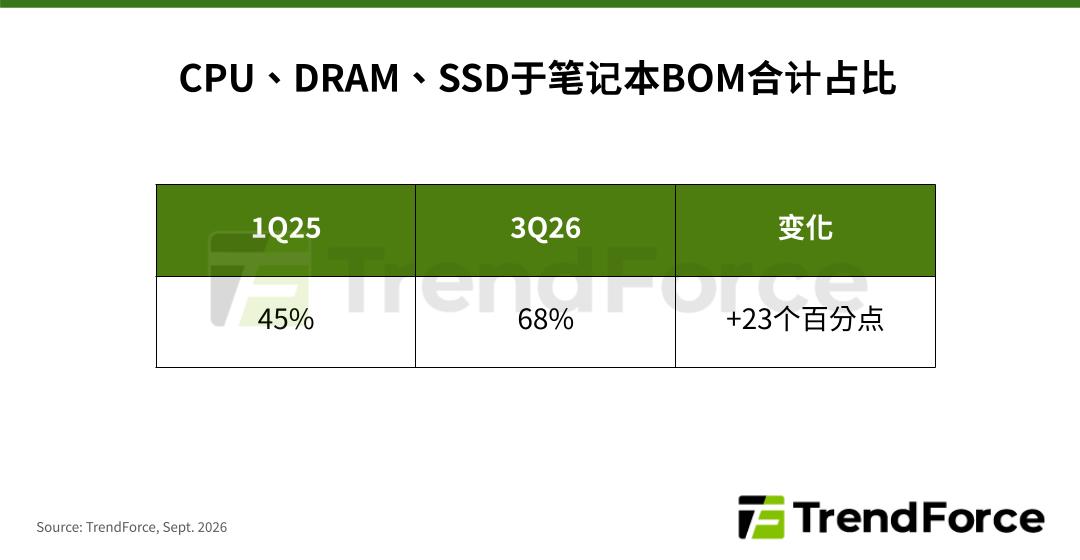
成本压力其实已经落到整机层面。以2026年第三季度一款建议零售价900美元、约合6036元人民币的主流笔记本为例,处理器、内存与固态硬盘合计占到物料成本约68%,这让品牌只能在提价、压缩毛利或降低配置之间做选择。
出货预测方面,集邦咨询预计2027年全球出货量会出现低个位数、也就是低于5%的下滑。倘若处理器与内存价格仍在高位,品牌继续转嫁成本、终端售价被拉高,换机周期可能被进一步拖长,届时全年降幅或扩大到高个位数,即超过5%。
生产布局的变化同样值得关注。报告预计,海外制造占全球笔记本生产的比重会从2025年的大约24%下降到2026年的大约21%,新兴产区虽然分散了风险,却带来更高的物流与供应链管理成本。
零部件供给方面,人工智能服务器仍在持续占用先进制程产能。报告预计内存供应依旧偏紧,而闪存有望随新产能释放,在2027年下半年慢慢告别短缺。对消费者而言,笔记本价格短期难言回落,如何挑一个合适的入手时机,恐怕要成为换机前必须盘算的一环。
换个角度看,笔记本价格走高并非单一因素所致。上游先进制程产能被人工智能服务器大量占用,消费级芯片与存储的供应节奏随之被打乱;与此同时,品牌为保住利润,越来越倾向于把成本压力转移给终端用户。对于依赖笔记本办公和娱乐的用户来说,这意味着等等再买未必能等到更低的价,反而可能赶上新一轮调价。对厂商而言,如何在涨价和保销量之间找到平衡同样棘手,配置降级容易伤害口碑,硬涨价格又会抑制需求,最终考验的还是产品定义能力和供应链管理功力,2027年的市场走向很大程度上取决于此轮存储与芯片价格何时见顶。
文章与图片内容转载网络,如有侵权请联系平台删除

发表评论 取消回复